【財報速讀】Edenred 營收還在成長,EBITDA 為什麼反而下降?
文章目錄
Edenred 上半年總收入成長 1.5%,EBITDA 卻下降 6.0%。餐券和企業支付業務還在運作,為什麼留下的利益變少?先看三個重點:收入的兩個來源、費用如何吃掉增量,以及浮存金對現金的影響。
本文依 7 月 23 日公布的 2026 年上半年資料,金額均為歐元。EBITDA 是稅息折舊及攤銷前利益,與營業利益、淨利及現金流不同。
Edenred 是做什麼的?從一筆員工餐費看懂
公司補助午餐,可以把額度放進員工的卡片或 App,讓員工到合作餐廳消費。法國 Edenred 提供的就是這類指定用途支付與管理服務:企業提供預算,員工消費,平台管理額度、處理支付,再與商家結算。
先看下圖:左邊的企業買方案,中間的員工或駕駛使用額度,右邊的商家接受付款。雇主買到管理福利的便利,員工取得額度,餐廳獲得訂單;客戶、使用者與收款商家是三種角色。
資料來源:Edenred 2026 年 9 月投資人簡報,第 7 頁。原圖保留;圖中規模數字為該份簡報所列。
那麼,Edenred 賺哪一筆?假設企業預存 100 歐元餐費,這筆錢是員工的消費額度,不是 Edenred 的營收。依公司年報,餐費業務主要向企業及合作商家收取佣金,部分方案另有平台訂閱、導入等收入;各市場的合約與費率不同。
下面的收入模型,左邊是「業務量 × 收費率」,中間再拆成方案費用、訂閱與導入等服務。每位使用者帶來多少收入,要同時看消費量與付費服務的組合。
資料來源:Edenred 2025 年 12 月投資人簡報,第 21 頁。這裡用來說明收費架構;圖右約 45 歐元是當時對 2025 年每位使用者營業收入的估計,並非本期數字,也不是每人獲利。新收入來源屬策略方向。
要看單位經濟,還得從每位使用者的收入扣掉支付、客服等成本,再負擔獲客與產品開發。圖中未揭露完整的每人獲利;餐費、車隊與企業支付的費率、成本也各不相同。
還有一筆與時間有關的收入:企業先預存,商家稍後才收款,中間形成的浮存金可能產生利息。利息可以是收入,本金仍有支付義務。因此,接下來的財報會把營業收入與這類「其他收入」分開。交易流程與浮存金說明見2025 年報第 36 頁(PDF 第 38 頁)。
服務與資金收益,是理解本期財報的兩條線。收入增加時,究竟是哪一條在成長,又為什麼沒有留下更多利益?下一張圖先看左側的營業收入,再看中間的其他收入,最後看總數;分清來源,再追成本。
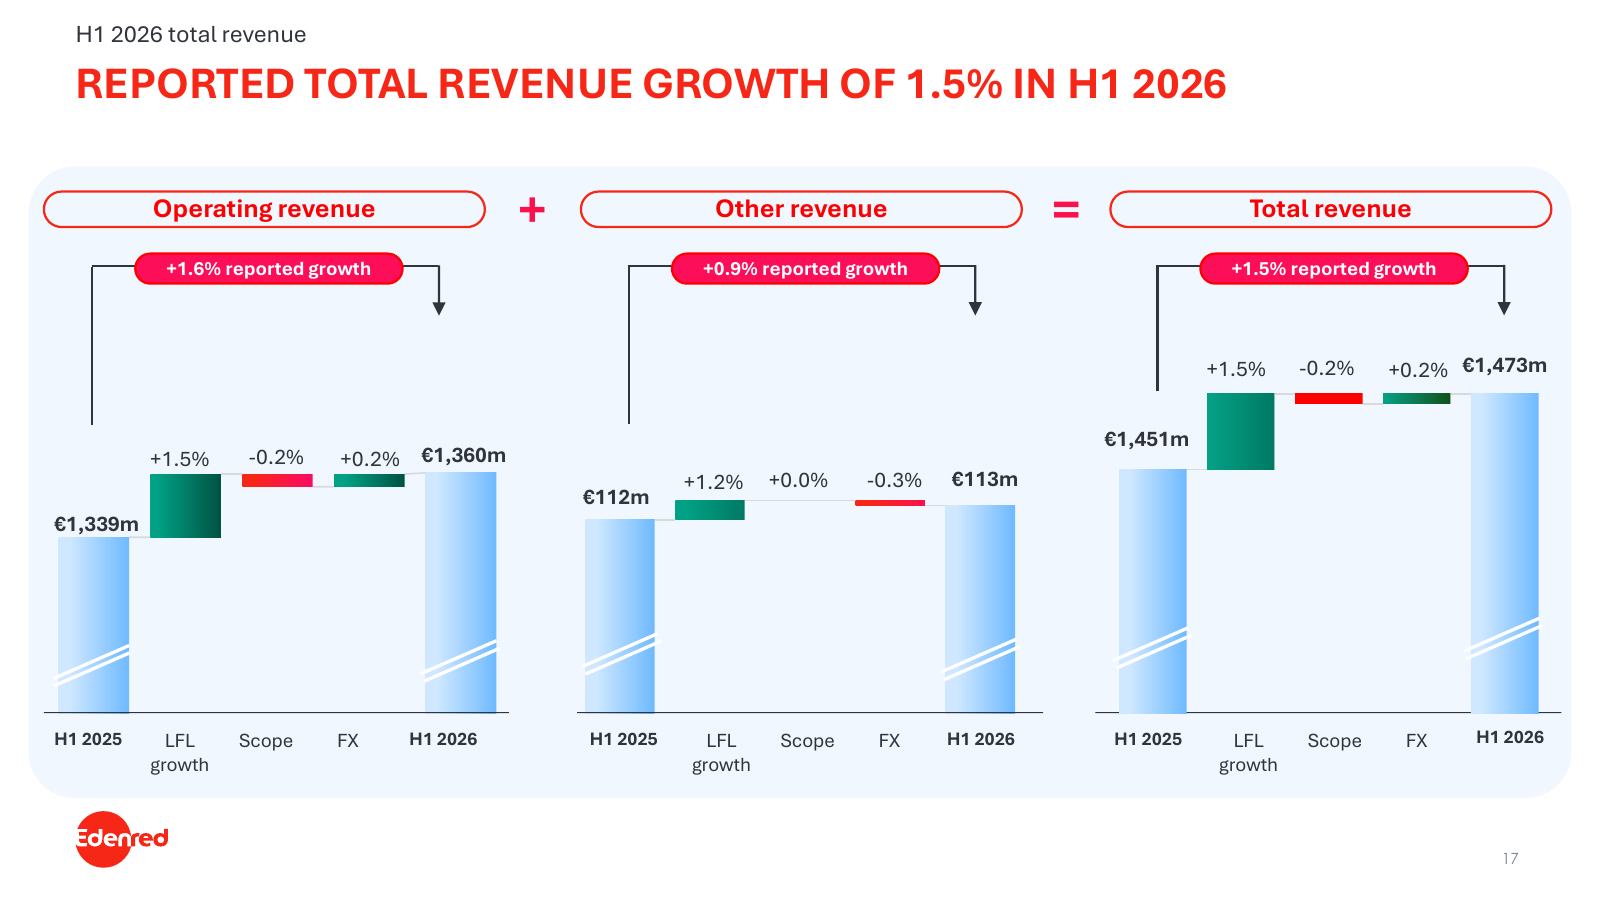
重點一:14.73 億總收入,要分兩層看
資料來源:Edenred H1 2026:營業收入、其他收入與總收入(PDF 第 17 頁)。
營業收入為 13.60 億,其他收入為 1.13 億,合計 14.73 億。後者與浮存金收益相關,受到資金規模、結算時間與利率影響,不能只用交易額乘抽成率估全公司。
公司另列 8.0% 的 intrinsic growth,指排除義大利及巴西餐食福利規則變化影響後的可比營業收入成長;包含影響後,可比成長為 1.5%,報表營業收入則增 1.6%。8% 不能直接寫成實際總收入成長。
重點二:營業收入多 2,100 萬,費用卻多 6,000 萬
資料來源:Edenred H1 2026:營業收入如何轉成 EBITDA(PDF 第 21 頁)。
營業收入從 13.39 億增至 13.60 億,增加約 2,100 萬;營業費用由 7.97 億增至 8.57 億,多了 6,000 萬。相減後,營業 EBITDA 減少 3,900 萬;加上其他收入變化,總 EBITDA 從 6.54 億降至 6.16 億。
公司將壓力與餐食福利規則變動、資料與 AI、平台整合等投入連結。費用已經發生,未來效率仍待驗證。扣除折舊、財務費用、稅等後,歸屬集團股東淨利為 2.14 億、年減 9.0%,不能用 EBITDA 直接替代。
重點三:有 EBITDA,不代表同一季就留下現金
資料來源:Edenred H1 2026:自由現金流與浮存金變化(PDF 第 23 頁)。
營運資金變化前的資金流量 FFO 為 4.32 億,但浮存金變動造成 4.03 億流出,另有非浮存金營運資金流出 1.50 億;受限制現金變化帶來 6,600 萬流入,再扣除 9,900 萬資本支出,公司定義的自由現金流為負 1.54 億。
去年同期自由現金流也是負數,約負 1.18 億。公司指出上半年有季節性,今年另有巴西規則變化的一次性影響;負數本身不等於模式失效,但今年多流出的部分仍要追蹤。
接下來:上修展望,仍要等下半年兌現
公司把全年 EBITDA 可比衰退預測從 8%–12% 收窄到 7%–10%,是衰退程度改善,並非已恢復成長。全年自由現金流/EBITDA 至少 35% 仍是目標。
下一份財報先核對費用增速是否回落、浮存金與季節性資金是否回收。Edenred 的重點不只有使用量,而是服務與資金收益,最後能否一起留下利益及現金。
資料截至 2026 年 10 月 14 日。主要資料:官方決算/投資人簡報。
分析方法參考柴田ナオキ《決算を読む習慣》:從商業問題出發,拆解營收、比較期間,檢查成本與現金。文中自行計算的比率均註明口徑;管理階層說法與未來目標不等同已實現成果。本文未進行股票估值。