【財報速讀】Rocket Lab 第二季營收增 62%,為什麼營業虧損只少一點?
文章目錄
Rocket Lab 2026 年第二季營收達 2.34 億美元、年增 62%,但 GAAP 營業虧損仍有 5,751 萬美元。營收刷新紀錄後,為什麼虧損只比去年同期少了約 213 萬?答案在新增毛利、研發支出,以及收付款的時間差。
截至 10 月 15 日,最新已公布季度財報仍為第二季;本文另外納入 10 月 14 日 Neutron 首飛時程更新,與季度實績分開閱讀。
先認識這門生意:發射之外,也替客戶造衛星
Rocket Lab 向商業衛星業者、政府及國防單位,提供發射、衛星製造和零組件。客戶依任務或採購合約付款,公司負擔材料、工程與製造人力、設備及任務執行成本;部分長約隨製造進度認列收入,收款卻依合約條件進行。
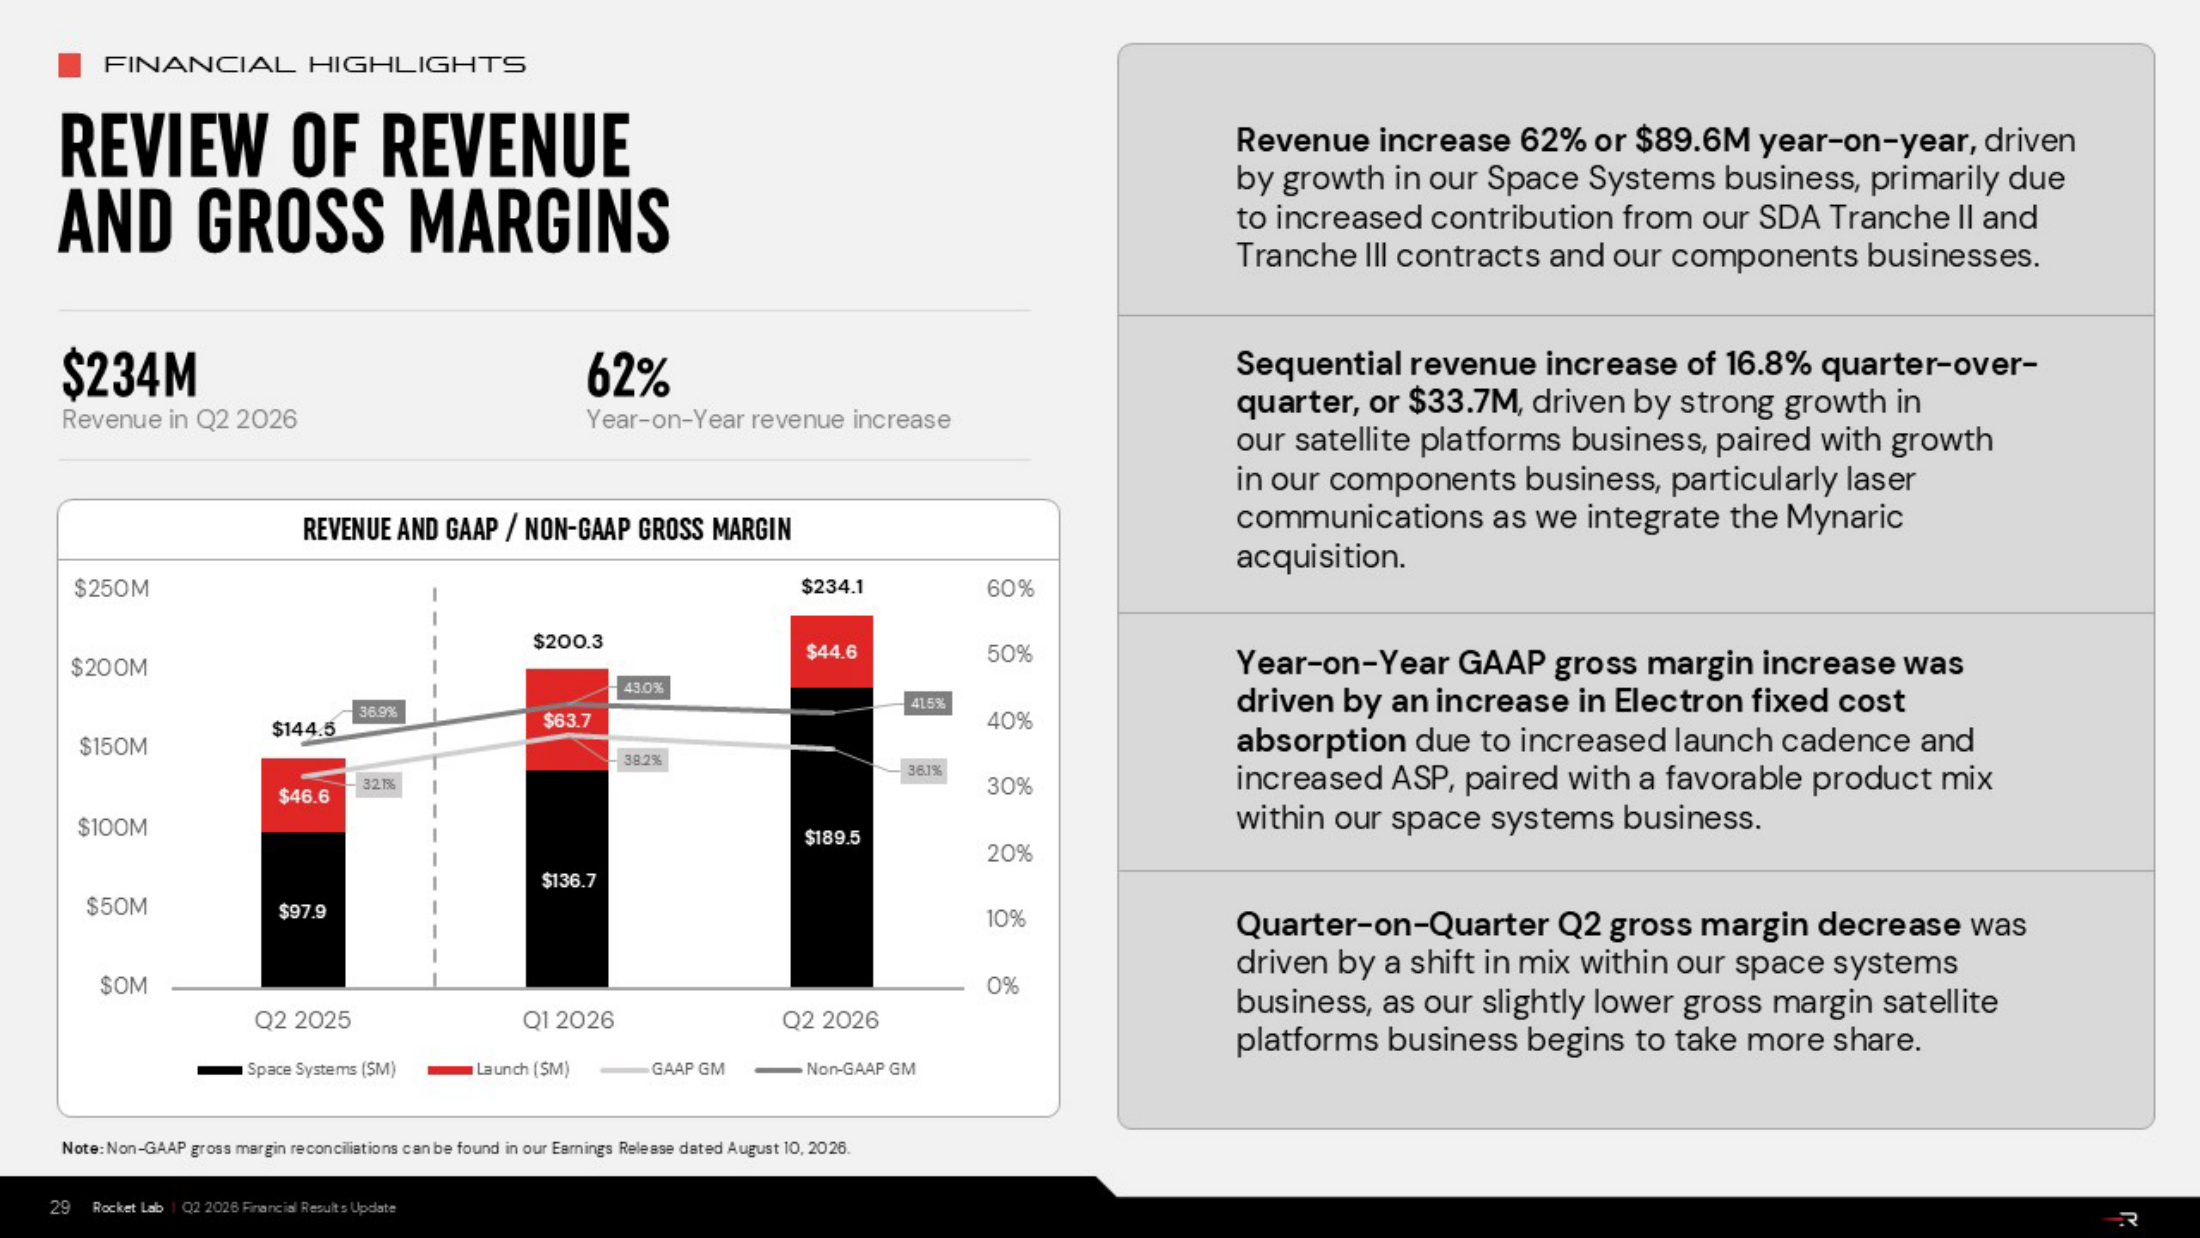
資料來源:Rocket Lab 2026 Q2 官方簡報,2026 年 8 月 10 日,PDF 第 29 頁。
黑色為太空系統、紅色為發射業務;右側須分清 GAAP 與非 GAAP 毛利率。
上圖先看黑色區塊:太空系統占本季營收約八成。因此,這份成績單要先看衛星與零組件的交付,再看火箭發射,最後檢查留下的毛利夠不夠支付研發。
重點一:營收增 62%,成長主力是太空系統
Space Systems 營收由去年同期的 9,785 萬增至 1.895 億美元,年增約 94%;Launch 則由 4,665 萬降至 4,459 萬。這季發射六次,比去年多一次,但部分任務收入已在先前按進度認列,不能把發射次數直接當成當季收入。
GAAP 毛利率為 36.1%,高於去年同期的 32.1%,但低於第一季的 38.2%。所以「比去年改善」與「比上季下降」同時成立,不能只挑其中一個比較方向。
重點二:新增毛利,幾乎都被新增費用用掉
第二季毛利為 8,458 萬美元,較去年增加約 3,819 萬;研發與銷管費用合計 1.421 億,較去年增加約 3,606 萬。兩者相減,營業虧損僅改善約 213 萬,從 5,964 萬降至 5,751 萬。
資料來源:Rocket Lab 2026 Q2 官方簡報,2026 年 8 月 10 日,PDF 第 31 頁。
左圖比較第一、二季費用,紅色為研發、黑色為銷管;正文另以去年同期檢查新增毛利是否留下。
公司在圖中將季增費用連到 Mynaric 整合與持續投入 Neutron。把折舊、股權報酬等項目調整後,Adjusted EBITDA 虧損縮至 883 萬美元;這是另一種獲利口徑,不能取代 GAAP 營業損益,也不是現金流。
重點三:虧損縮小,營業現金流出卻增加
第二季營業現金流出約 8,410 萬美元,第一季約 5,030 萬;再扣除第二季約 2,600 萬資本支出,自由現金流約負 1.101 億。公司仍須先支付部分備料、製造與人員支出,帳面毛利改善尚未變成自行供應現金。
6 月底現金及約當現金為 21.29 億美元,但上半年股票銷售募資毛額也達 15.30 億。充足資金支持研發與交付,並不等於本業已經賺錢;此處是上半年募資,不能與第二季營業現金流混成同一期間。
下一份財報看什麼:收入再增,毛利率能否守住?
資料來源:Rocket Lab 2026 Q2 官方簡報,2026 年 8 月 10 日,PDF 第 33 頁。
這是 8 月 10 日提出的第三季預測,不是第三季實績;Neutron 時程另依 10 月 14 日公告更新。
8 月公司預估第三季營收 2.50 至 2.65 億美元、GAAP 毛利率 29% 至 31%,並預估調整後 EBITDA 虧損 1,700 至 2,300 萬。這份當時的指引,呈現收入增加、毛利率卻可能下降的組合,實際業務組合與交付成本是下一季重點。
另有一項期後變動:10 月 14 日公告將 Neutron 首次發射時程調整為預期 2027 年。它不改寫第二季已發生的收入,但會影響後續研發、交付及回收的時間安排;舊簡報時程不能繼續當最新預測。
這季答案是:太空系統帶動成長,新增毛利卻幾乎被費用成長抵銷。下一步要驗證的,是更大的交付規模能不能留下更多毛利,並讓收款追上支出。
延伸閱讀:Rocket Lab 不只靠發射火箭:八成營收從哪裡來?
資料截至 2026 年 10 月 15 日;財務實績以截至 6 月 30 日的 2026 年第二季為主。主要資料:2026 Q2 業績公告及財務表;2026 Q2 投資人簡報;2026 Q2 Form 10-Q;10 月 14 日 Neutron 時程更新。
分析方法參考柴田ナオキ《決算を読む習慣》:先拆解誰付錢、收入如何產生,再比較成本、資金與期間變化。文中計算為依官方揭露數字推算;未將公司預測當成實績,本文未進行股票估值。