【商業解讀】Rocket Lab 不只靠發射火箭:八成營收從哪裡來?
文章目錄
想到 Rocket Lab,你可能先想到火箭升空。但它 2026 年第二季的 2.34 億美元營收,約八成來自 Space Systems,也就是衛星、太空系統與零組件。只數這季發射幾次,很容易看錯這家公司的生意。
另一個反差是:待履約訂單已達 23.56 億美元,公司仍在虧損,也持續向資本市場募資。客戶願意下單、產品有毛利,以及公司能自行供應現金,是三個不同階段。
Rocket Lab 的成長,究竟來自多發射幾枚火箭,還是替客戶包辦更多太空任務?從客戶買什麼開始,答案會比較清楚。
先認識 Rocket Lab:客戶買的是太空任務的哪一段?
假設一家衛星影像公司要把雷達衛星送上軌道,它可以向 Rocket Lab 購買發射服務;如果它不打算每個部件都自己做,也能購買衛星平台、太陽能電池、反作用輪等系統與零組件。另一類客戶是政府及國防單位,可能委託它製造整顆衛星,或執行特定飛行測試。
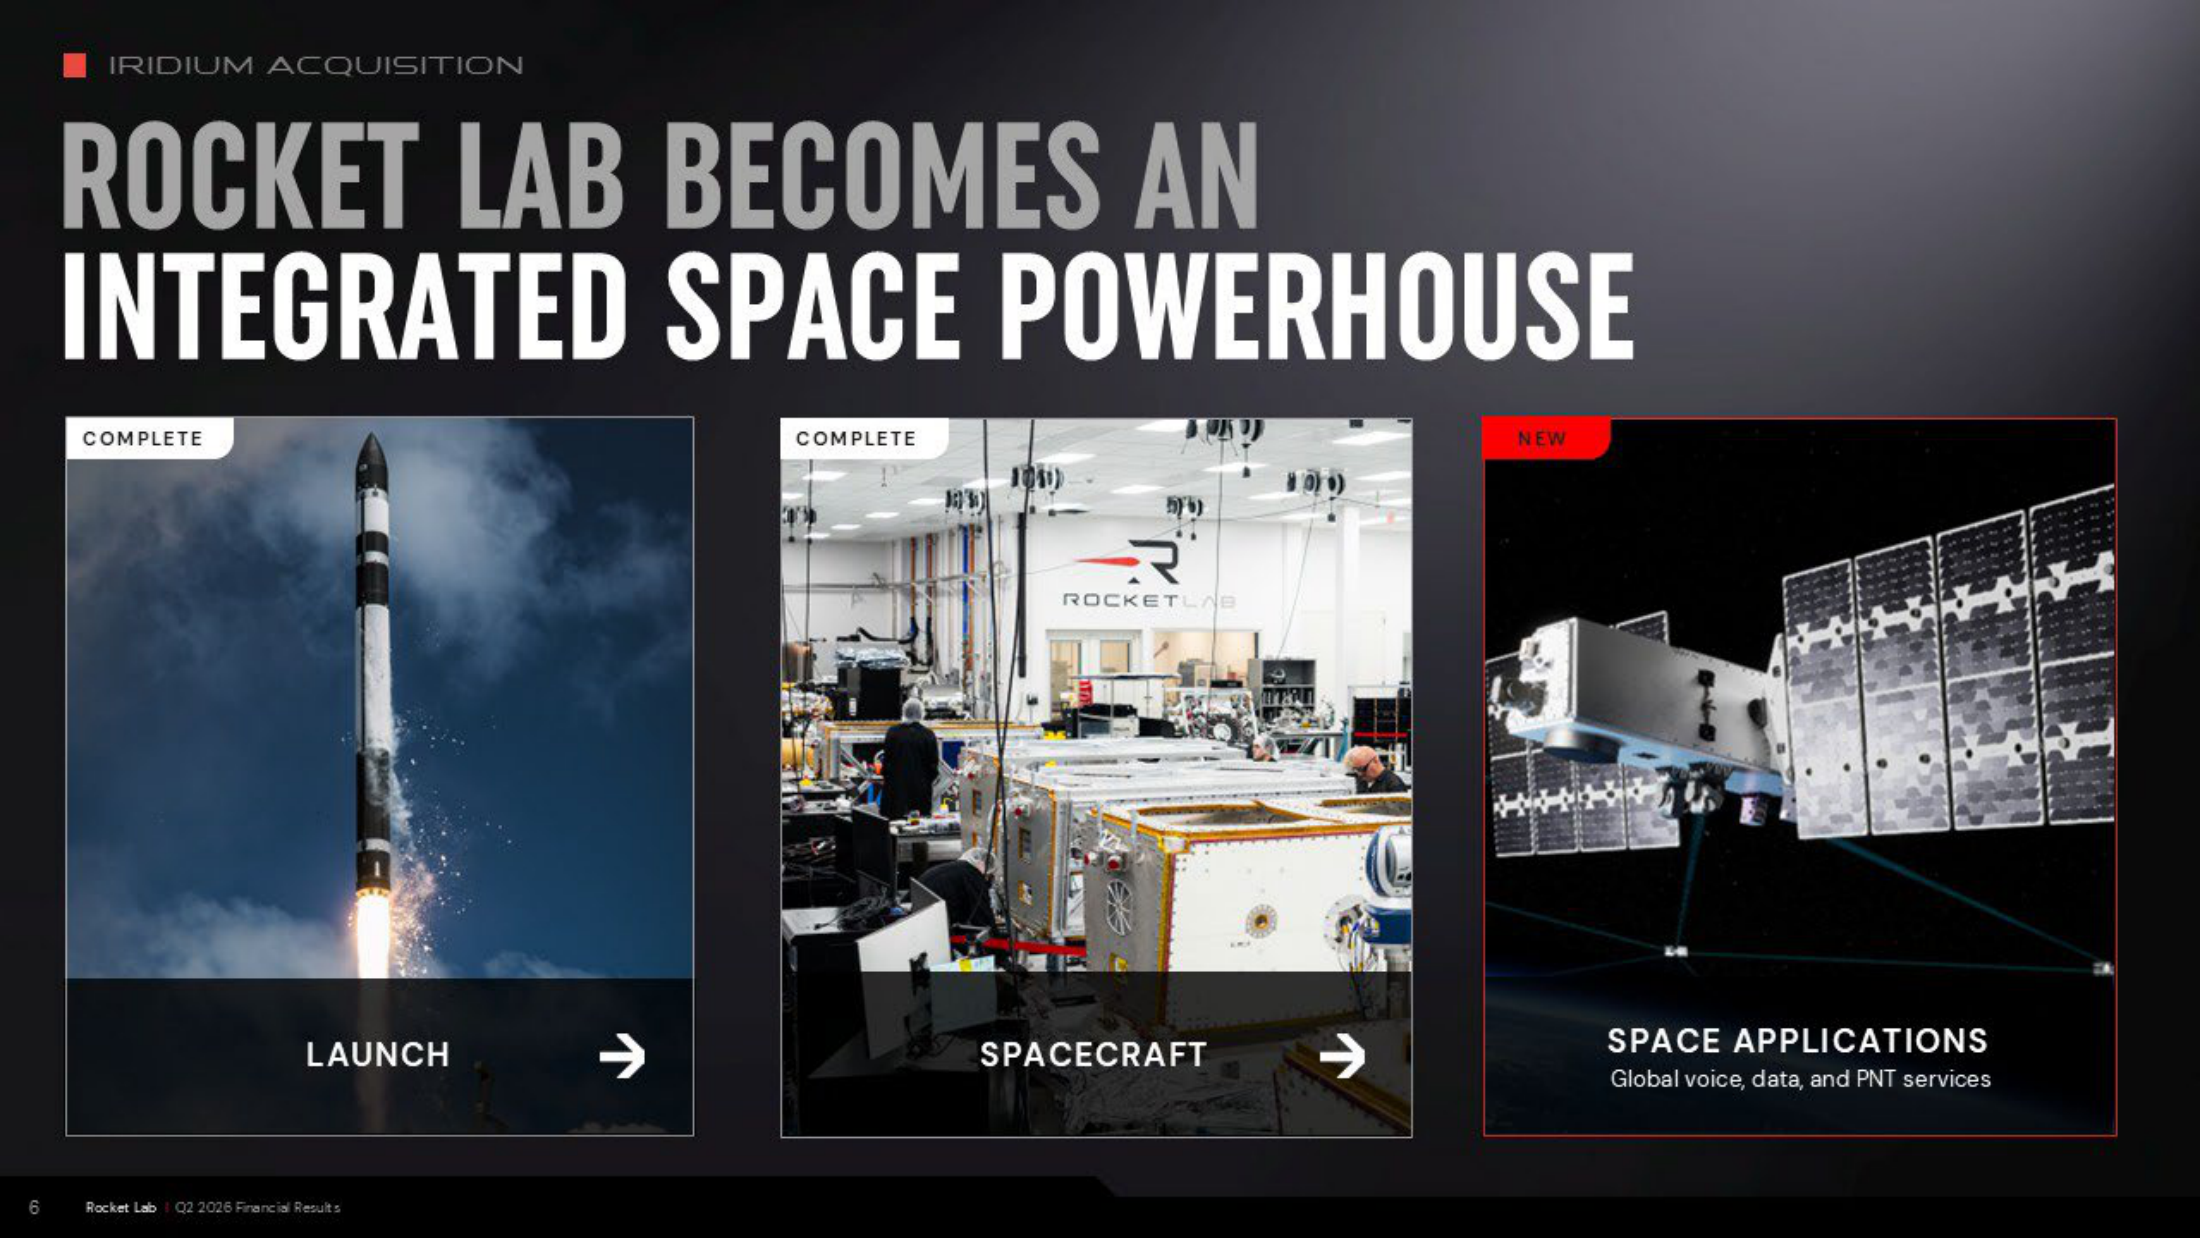
資料來源:Rocket Lab 2026 Q2 官方簡報,2026 年 8 月 10 日,PDF 第 6 頁。
左、中是發射與衛星/零組件;右側 Space Applications 是當時提出的 Iridium 併購方向,截至本文日期尚未完成交割,不是第二季既有營收部門。
先看圖的左側和中央。Launch 賣的是依任務條件提供的發射與相關服務;Space Systems 則可依零組件訂單、衛星製造或長期計畫合約收費。客戶不是買一張飛上太空的門票,而是在購買特定軌道、載荷及交付條件下的工程成果。
收入背後要支應材料、工程師與製造人力、廠房設備,以及發射場和任務執行成本。固定價格合約若估錯工時或材料,增加的成本不一定能轉嫁客戶。因此,理解它的單位經濟,要看一項任務或一份製造合約,收入扣掉交付成本後留下多少,再看能否支付研發和公司營運費用。
有了這個背景,就能把問題縮小:這季多出來的營收,究竟是哪一類客戶交付帶來的?
八成營收來自太空系統,發射次數不是唯一答案
資料來源:Rocket Lab 2026 Q2 官方簡報,2026 年 8 月 10 日,PDF 第 29 頁。
黑色為 Space Systems、紅色為 Launch;右側同列 GAAP 與非 GAAP 毛利率,本文以 GAAP 口徑比較。
第二季 Space Systems 營收由去年同期的 9,785 萬增至 1.895 億美元,成長約 94%;Launch 則由 4,665 萬降至 4,459 萬。整體營收年增約 62%,成長來源明顯落在前者。這是部門實際收入的比較,不能直接推成衛星出貨數成長相同比例。
發射業務也有一個值得注意的細節:本季發射六次,去年同期五次,認列收入卻減少。依 10-Q 的說明,部分 HASTE 任務按履約進度認列,收入有一部分已在先前季度入帳。因此,「本季 Launch 營收除以本季發射次數」,不能直接當成一枚火箭的售價。
公司另外揭露,按當季實際發射任務計算的每次發射收入約 910 萬、成本約 440 萬美元,去年同期為 790 萬與 500 萬。兩者相減的任務層級差額,由約 290 萬升至 470 萬;這組數字刻意跨越會計認列時點,與當季營收口徑不同,也尚未扣掉全公司研發及管理費用。
它提供的是任務經濟改善的線索,不能外推成每次發射都賺 470 萬,更不能拿來直接推估尚未首飛的 Neutron。任務組合、固定成本分攤及交付進度,都會改變結果。
訂單先到、錢分期收:為什麼營收不必等到發射那天?
部分衛星製造及發射合約採隨履約進度認列:例如以已投入成本占預估總成本的比例衡量完成程度,再認列對應收入。第二季全公司約 59.7% 的收入採隨時間認列,Space Systems 的比例約 70.1%。這讓大型計畫的收入分散到數季,不必全部集中在交付那一天。
但營收進度與收款條件各走各的。客戶先付款、公司還沒交付,會形成合約負債;已做出工作、尚未達開票條件,則可能形成合約資產。接到更多長約,既增加未來工作,也可能先增加備料、工程人力和營運資金需求。
資料來源:Rocket Lab 2026 Q2 官方簡報,2026 年 8 月 10 日,PDF 第 30 頁。
待履約訂單的業務、客戶與預計認列時間分布;認列時間為公司當時估計,並非已收款金額。
6 月底待履約訂單中,Space Systems 約 14.16 億、Launch 約 9.40 億美元;公司當時預估,約 45.5% 在往後十二個月認列。這不是一年內保證入袋的現金。10-Q 也說明,部分合約可依通知與終止費條件取消,而未行使的客戶選擇權不列入這個 backlog 數字。
9 月底 Synspective 再簽二十次 Electron 發射,是客戶願意重複採購的具體例子;但任務排在 2028 至 2031 年。這項期後合約補強長期需求,不能加入第二季已實現營收,也不能把二十次全部視為下一年的交付。
同時做更多環節,為什麼還沒有變成獲利?
第二季 GAAP 毛利率由去年同期的 32.1% 升至 36.1%,毛利增加約 3,819 萬美元。不過,研發及銷管費用合計也增加約 3,606 萬,新增毛利幾乎被新增費用用掉,營業虧損只縮小約 213 萬。
這正是擴充產品線的代價:現有任務留下的毛利,還要支持新火箭、製造能力、併購整合和組織。現有業務能賺取毛利,並不代表每一項新投資都已通過回收檢驗。
期後更新:公司於 10 月 14 日宣布,Neutron 首次發射改為預期在 2027 年。這項更新取代舊簡報的時程假設;首飛、後續穩定交付與成本回收,仍是要依序驗證的不同關卡。
Iridium 併購也屬下一階段。截至本文日期,股東已同意交易,公司預期 2027 年中完成,仍須取得監管許可等條件。9 月為此完成的股票銷售,募得約 19.44 億美元毛額並發行約 2,930 萬股;它增加執行交易的資金,也增加股份,不能當成營運賺到的錢。
回到問題:它賣的是一枚火箭,還是一整段任務?
Rocket Lab 已經有發射、零組件與衛星製造三種彼此相接的客戶需求,第二季的收入組成顯示,後兩者才是當期成長主力。同一家公司能承接更多任務環節,有機會增加合約規模,也同時承擔更多交付責任。
接下來最有用的檢查,是訂單有沒有如期轉成收入、交付後的毛利能否快過費用成長,以及收款能否跟上製造支出。火箭升空是醒目的畫面;把整個任務按成本交付、把錢收回,才會決定這門生意最後留下多少。
延伸閱讀:Rocket Lab 2026 第二季財報速讀:營收成長後,虧損與現金流怎麼變?
資料截至 2026 年 10 月 15 日;財務實績以截至 6 月 30 日的 2026 年第二季為主。主要資料:2026 Q2 投資人簡報;2026 Q2 Form 10-Q;2026 Q2 業績公告;9 月 30 日 Synspective 合約公告;9 月 15 日併購融資公告;9 月 24 日 Iridium 股東會公告;10 月 14 日 Neutron 時程更新。
分析方法參考柴田ナオキ《決算を読む習慣》:先拆解誰付錢、收入如何產生,再比較成本、資金與期間變化。文中計算為依官方揭露數字推算;未將公司預測當成實績,本文未進行股票估值。