【商業解讀】AI 伺服器讓技嘉獲利大增,為什麼現金卻卡在存貨裡?
文章目錄
提到技嘉,你可能先想到組電腦時挑的主機板、顯示卡,或 AORUS 電競產品。但現在要理解技嘉的成長,得把視線從桌上的電腦,移到裝滿 GPU 的伺服器與機櫃。
2026 年上半年,技嘉合併營收達 2,492.72 億元,年增 48.4%;歸屬母公司淨利達 118.75 億元,年增 92.6%,基本每股盈餘 17.73 元。光看損益表,這是一份成長相當強的成績單。
可是,同一份財報的另一面是:營業活動淨現金流出 793.84 億元,六月底存貨比去年底多了 1,062.67 億元。賺的錢增加,營運卻需要投入更多現金,這兩件事為什麼會同時發生?
資料來源:技嘉上半年損益表;現金流量表見第 11 頁(PDF 第 8 頁)。
這篇要拆的,是技嘉從賣電腦零組件,走向交付 AI 基礎設施後,生意變大的方式,以及背後必須先付出的成本。接到更大的訂單,和讓更多現金留在公司,是兩個需要分別驗證的結果。
本文資料截至 2026/10/18,財務主體為技嘉科技(2376)合併集團。完整損益、存貨與現金流採 2026 年上半年財報,營收更新至九月;第三季完整財報尚未納入。金額除另有說明,均為新台幣。
先認識技嘉:誰買主機板,誰買一整櫃伺服器?
技嘉有兩種很不一樣的使用場景。第一種是個人電腦:玩家、創作者與一般使用者,選購主機板、顯示卡、筆電等產品。產品可以經由通路商、零售商或系統整合商賣出,因此實際使用的人,未必就是直接向技嘉下單付款的客戶。
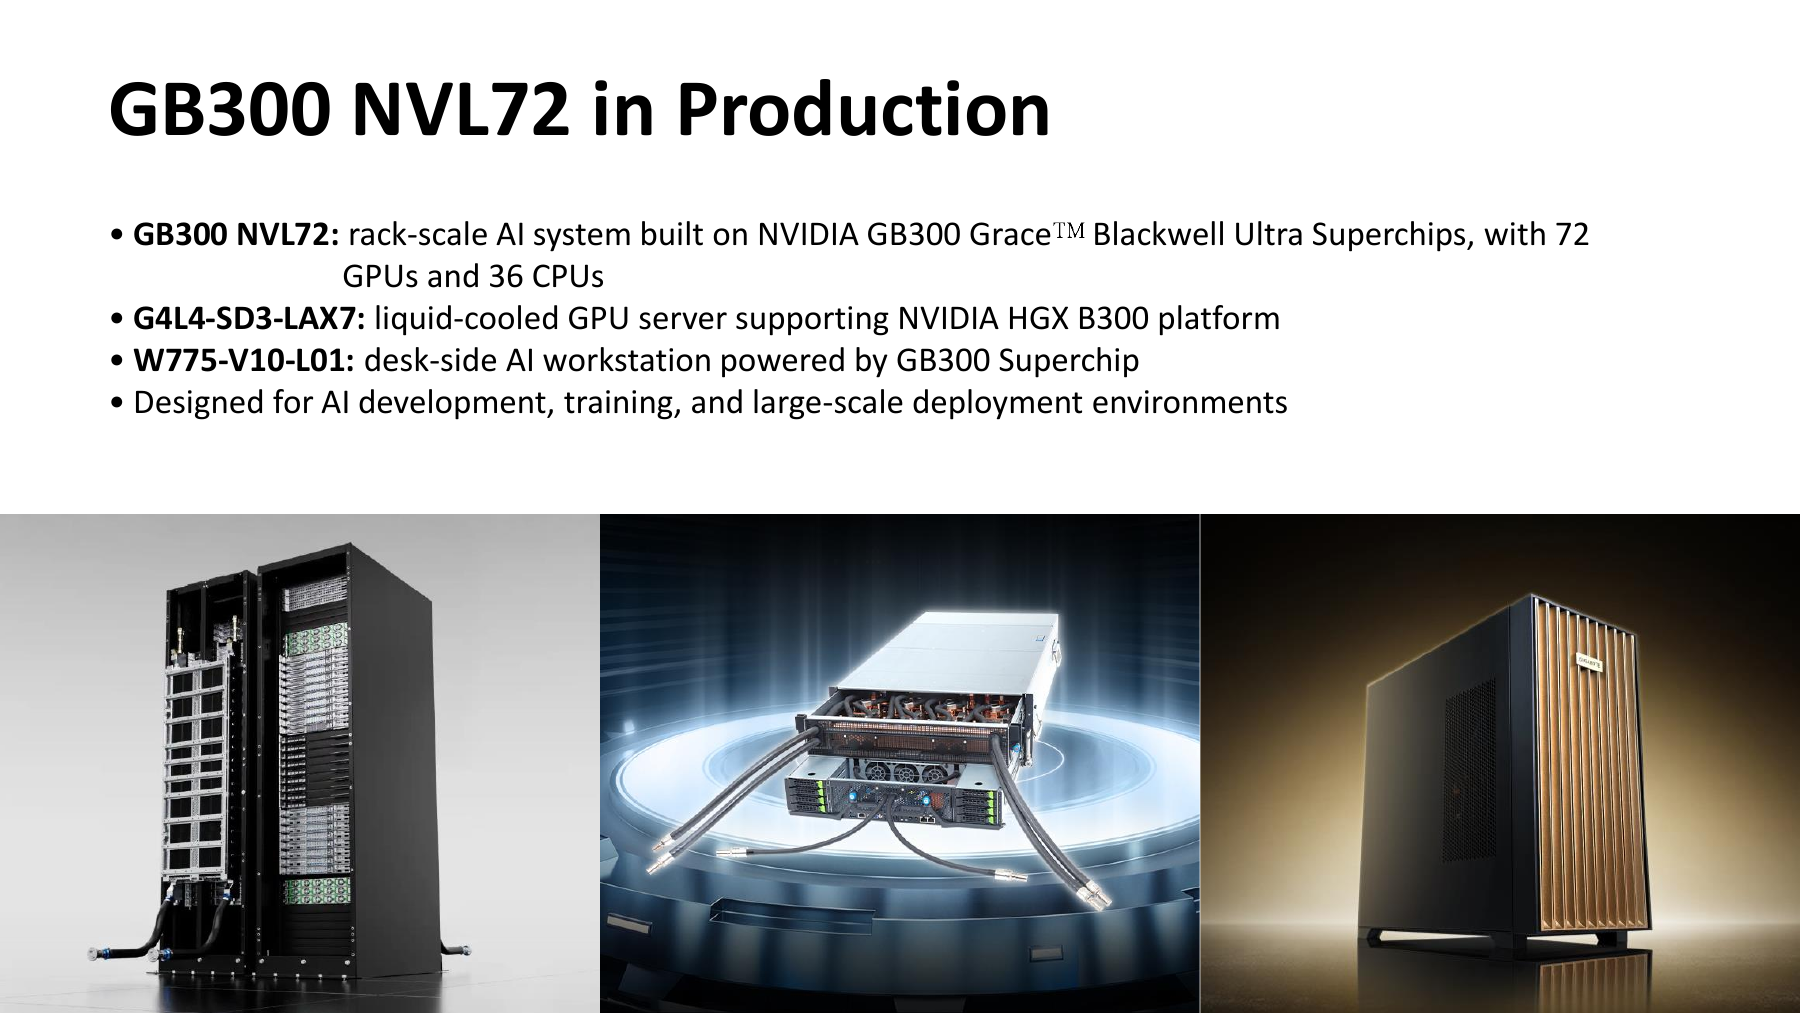
第二種是企業運算:雲端服務商、資料中心業者及有運算需求的企業,需要伺服器、儲存、網路與整櫃整合。技嘉旗下技鋼科技參與這門生意。客戶買的不是單獨一顆 GPU,而是能安裝、散熱、管理,並順利執行工作負載的系統。
資料來源:技嘉 2026/5/15 官方法說簡報(PDF 第 8 頁)。
圖中的 GIGAPOD,把多台伺服器放進更完整的機櫃方案;GPM 則提供管理軟體。讀這張圖時,可以把整條交易想成:晶片與零組件供應商提供材料 → 技嘉設計、組裝與整合 → 客戶部署設備 → 客戶再拿運算能力服務自己的使用者。技嘉主要在中間的硬體與系統交付環節收錢。
一個具體例子是歐洲雲端業者 Scaleway。技鋼在 2026 年 10 月公布,協助它以搭載 AMD Instinct 的伺服器建立 GPU 服務。Scaleway 面向自己的雲端使用者提供運算,技鋼則提供支撐服務的設備。這個案例說明客戶角色,並未揭露合約金額,不能據此推算它占技嘉多少營收。
資料來源:技鋼與 Scaleway 的 GPU 服務部署公告,2026/10/13。
同樣地,看到技嘉與 NVIDIA、AMD 的合作,先要分清楚對方在這筆交易中的位置:它們提供晶片與平台技術,不能只憑合作關係,就把它們當成購買技嘉伺服器的大客戶。
理解客戶是誰之後,接下來才有辦法回答:GPU 愈昂貴、機櫃愈大,技嘉到底是賺到更多錢,還是只是經手更多錢?
客戶買的是可運作的系統,技嘉留下的是整合後的差額
一張主機板的收入,主要對應那張板子的設計、製造與銷售;一整櫃 AI 伺服器,則可能包含大量 GPU、CPU、記憶體、儲存、交換器、電源與液冷設備。交付範圍擴大,訂單金額會變大,但零組件採購成本也跟著增加。
因此,這門生意的單位經濟,要從一筆系統訂單的售價,減去零組件、製造、測試、運送、安裝及保固等相關成本開始理解;公司還必須負擔研發、業務與管理費用。每一項實際如何列帳、由誰支付,取決於合約內容,不能假設每筆訂單的交付範圍相同。
技嘉可以創造價值的地方,是讓昂貴的零件真正一起運作:電力能否穩定供應、熱能否排出去、不同設備能否相容、部署與維護是否可靠。這些能力有助於爭取訂單,但公司沒有公開每一櫃的完整售價、成本與毛利,不能拿一個市場報價,直接算出技嘉每櫃賺多少。
資料來源:技嘉 2026/5/15 官方法說簡報(PDF 第 10 頁)。
這也能解釋,為什麼技嘉會往 AI Factory 的設計與驗證延伸。2026 年九月,技鋼宣布規劃在土城建立自有 AI 算力驗證中心 GAIFA,第一階段規劃六個機櫃,服務概念驗證、系統測試與部署需求。
這類設施的商業用途,是讓客戶在大規模部署前,先確認整套系統能不能達到需求。但公告當時仍表示,完成後會另行公布正式運作資訊。因此,不能把驗證中心的規劃,直接寫成技嘉已經靠算力月租賺進大量經常性收入。
資料來源:技鋼 GAIFA 規劃公告,2026/9/22。
既然收入包含大量採購進來的硬體,接著看財報時,就不能只追營收成長率。真正要對照的是:每增加 100 元收入,有多少變成毛利,又有多少能留下來負擔整個組織。
營收增 48%,淨利增 93%,並不是毛利率大幅提升
先看營收的組成。上半年財報列示的「Networking communication products」(網路通訊產品)收入達 1,928.54 億元,較去年同期成長約 85%,占總營收約 77.4%;「Computer parts」(電腦零組件)則為 488.32 億元,年減約 15%。成長來源,已經不能只用傳統電腦零組件來解釋。
資料來源:技嘉收入分類;上半年數字見第 51 頁(PDF 第 50 頁)。
不過,這裡有一條重要界線:財報的網路通訊產品分類,不等於單獨揭露的 AI 伺服器營收。公司並未在這張表中,把 AI 伺服器、一般伺服器及其他相關產品完整分開,也沒有提供可對應這些產品類別的獨立營業利益。77.4% 不能直接改寫成「AI 營收占比」。
再看整個集團的獲利。上半年毛利從 181.13 億元升至 264.88 億元,但毛利率其實由 10.78% 小降至 10.63%。也就是說,收入變多後,留下的毛利總額增加;每 100 元收入能留下的毛利,並沒有明顯變厚。
營業利益的改善則更明顯:由 95.33 億元升至 155.34 億元,成長約 63%。關鍵之一,是營業費用雖然增加,占營收的比例卻由約 5.11% 降至 4.39%。收入規模擴大後,研發、銷售與管理費用沒有同幅度增加,讓營業利益率由 5.67% 升至 6.23%。
資料來源:技嘉上半年合併損益表(PDF 第 8 頁)。
至於歸屬母公司淨利成長約 93%,還包含本業以外的變化。例如匯兌損益由去年上半年的約 13.27 億元損失,轉為約 1.51 億元利益;今年另有約 11.95 億元金融資產評價利益。這些都會影響最後淨利,不能全部當成 AI 伺服器的產品利潤。
資料來源:技嘉業外損益與財務成本附註(PDF 第 53 頁)。
到這裡,可以確定的是:技嘉靠更大的收入規模,賺到更多營業利益。可是這還沒回答開頭的現金問題。答案得翻到資產負債表:為了做下一批生意,公司已經先把多少資金放進材料與成品?
1,684 億元存貨,是成長機會,也是要先墊出去的錢
資料來源:技嘉 2026 年上半年合併財報英文版,原始報告公開鏡像(PDF 第 35 頁)。
這張表最值得先看的,是右側 Book value,也就是扣除跌價備抵後的帳面金額。六月底,技嘉存貨達 1,684.52 億元,去年底為 621.85 億元,半年增加 1,062.67 億元,約為原來的 2.7 倍。
存貨也不是全部停在同一個階段。六月底,原料與物料約 818.47 億元,製成品及商品約 820.07 億元,另有約 45.98 億元在製品。這些是合併集團的分類,財報沒有逐項標明其中多少是 GPU、多少對應哪一位客戶,也沒有證明每一批存貨都已有不可取消的訂單。
對硬體公司來說,材料買進來、產品做出來,還沒有全部變成當期費用。它們會先留在資產負債表,等到符合收入認列條件、銷售發生時,再把相應成本轉進損益表。但付款可能早在那之前就發生,於是損益表可以顯示賺錢,銀行帳上的錢卻持續被下一批貨占用。
現金流量表正好把這件事攤開:上半年存貨增加,帶來約 1,062.67 億元的營運資金占用;應收帳款與預付款也增加。另一邊,應付帳款增加約 134.39 億元、合約負債增加約 62.03 億元,提供部分資金抵銷,但沒有完全補上備貨需求。
計入獲利、非現金調整與其他營運項目後,最終營業活動淨現金是流出 793.84 億元,去年同期則是流入 47.07 億元。這些項目不是完整的逐項調節表,但足以看出最大的資金去向:大量資金先留在存貨與其他營運資產。
資料來源:技嘉上半年合併現金流量表(PDF 第 11 頁)。
存貨增加不會自動等於滯銷。如果後續按計畫出貨、收款,它可以變回現金;但也不能只用「準備迎接訂單」就把風險省略。平台換代、客戶機房準備延誤、驗收時程或價格變動,都可能拉長資金回收時間。這些是需要追蹤的風險情境,並非本文已確認發生的事件。
財報已認列的存貨跌價損失,上半年為 18.17 億元,去年同期為 7.27 億元。這筆費用已經進入損益,不能再從淨利重複扣一次;它提醒我們,硬體存貨除了占用現金,也有價格與技術更新的風險。
資料來源:技嘉存貨成本與跌價損失附註(PDF 第 36 頁)。
所以,真正有用的問題不是「存貨多好還是少好」,而是:這批貨能否按預期交付、收回多少錢,以及在變成現金之前,需要公司支撐多久?
擴廠之外,更大的資金需求來自備貨與收款的時間差
資料來源:技嘉 2026/5/15 官方法說簡報(PDF 第 4 頁)。
技嘉五月法說列示了台灣、中國、美國與馬來西亞等生產布局。這些據點有助於理解它如何接近市場、安排製造與交付。但看到擴產圖片,不代表上半年所有流出的現金都在蓋工廠。
財報顯示,上半年取得不動產、廠房及設備的現金支出約 18.24 億元。與超過千億元的存貨增加相比,當期更大的資金壓力來自營運週轉。設備投資與備貨需要分開看,才能知道融資究竟是在支應哪一段生意。
資料來源:技嘉投資與籌資活動現金流量表(PDF 第 12 頁)。
資金怎麼補上?上半年短期借款的借入減償還,淨流入約 576 億元;發行公司債帶來約 157.60 億元。計入其他項目,籌資活動淨流入約 732.49 億元,替營運擴張提供了很大一部分資金。
六月底,技嘉現金及約當現金仍有 330.86 億元。因此,負的營業現金流不等於公司沒有現金,也不能直接推論付不出款。比較準確的描述是:這一輪成長需要外部融資一起支撐,尚未完全靠營運自行回收的現金來推動。
這些資金也有成本。上半年財務成本由去年同期的 3.71 億元,升至 14.26 億元,其中銀行借款利息約 11.86 億元。財務成本還包含可轉債折價攤銷與租賃利息,因此不能全部視為當期現金支付的銀行利息。
資料來源:技嘉財務成本明細(PDF 第 53 頁)。
若一筆訂單的毛利看起來不錯,卻需要很早備料、很晚收款,中間多出的利息、資金占用與風險,仍會影響最終回報。這也是為什麼評估技嘉,除了看營業利益率,還要看存貨與應收款轉回現金的速度,以及供應商帳期、客戶預付款能否配合。
財報六月底的合約負債約 101.60 億元,可以反映部分已收款但尚待履約的義務;它不是完整在手訂單,也不能拿來代表全部未來營收。已收款、已接單與已出貨,三者的範圍並不一樣。
資料來源:技嘉收入與合約負債附註(PDF 第 51 頁)。
九月營收再創高峰,下一題要看存貨有沒有變回現金
最新月營收顯示,技嘉九月合併營收約 630.99 億元,年增 125.45%;前九月累計約 4,039.82 億元,年增 63.17%。公司在公告中將成長原因歸於 AI 訂單需求暢旺。這是公司對營收的說明,並不是 AI 產品獲利的獨立揭露。
資料來源:技嘉九月營收公司公告轉載,2026/10/6。
資料來源:臺灣證交所投資人關係整合平台:技嘉公司專區。
這份月營收支持需求與交付規模仍在成長,但它沒有同時告訴我們第三季毛利率、九月底存貨、收款情況與營業現金流。因此,不能把九月營收大增直接當成六月底庫存問題已經解決的證據。
下一份完整財報,我會先看存貨與收入的增速是否開始接近。如果收入繼續放大,但存貨占用不再同幅增加,資金週轉才可能改善;若存貨持續更快累積,就得再確認交付時程與平台轉換。
第二個觀察點是毛利總額、營業利益率與融資成本能否一起改善。營收變大可以攤薄部分費用,但如果每筆訂單的利潤被昂貴零件與利息吃掉,成長對股東的價值就不會與營收等比例增加。
第三個觀察點是出貨後究竟有沒有收回錢。把營業現金流、應收帳款、預付款與合約負債一起看,才能知道需求成長是否逐步轉成自我支撐的營運循環。單看 EPS 或單月營收,都看不到完整答案。
技嘉的商業轉變,是從替個人電腦提供重要零件,走向替客戶交付更完整的 AI 運算系統。這讓它有機會參與更大的採購預算,也把交付、備料與資金管理的難度一起放大。
回到開頭,獲利增加與現金流出並不矛盾:已完成的生意正在貢獻利潤,下一輪生意卻需要先投入更多資金。技嘉接下來要證明的,不只是能把機櫃賣出去,而是能在擴張之後,把利潤確實收回來。
資料與圖片說明:封面及三張產品、產能圖取自技嘉 2026/5/15 官方法說簡報;存貨圖節錄自公司上半年合併財報英文原件,保留原欄位與日期,原件由公開財報鏡像提供。期中財報經會計師核閱,因部分非重要子公司及權益法投資的財報未經核閱而出具保留結論,詳見報告第 4–5 頁。成長率、占比及簡單加減由本文依揭露數字計算;單位經濟段落說明成本關係,未虛構單一產品毛利、客戶占比或投資回收期。