【財報速讀】DeNA 淨利近三倍,為什麼遊戲本業反而少賺六成?
文章目錄
看到 DeNA 淨利成長近兩倍,很容易想到《Pokémon Trading Card Game Pocket》(下稱《寶可夢卡牌》)又交出亮眼成績。但同一份財報裡,遊戲部門利益卻年減 62%。
這兩個數字沒有矛盾。DeNA 這季同時發生了「既有生意少賺」與「過去培養的事業變現」;只看淨利,會把兩件事讀成同一件事。我們從誰付錢開始,再拆出那筆讓獲利跳升的 395 億日圓。
本文以截至 2026/10/15 最新公布的 FY2026 第一季財報為準,期間為 2026/4/1 至 6/30,於 8/5 公布。DeNA 的 FY2026 是截至 2027/3 的會計年度;下文金額均為日圓。
先認識 DeNA:有人為娛樂付費,也有人為它培養的事業買單
DeNA(東證:2432)是一家開發、經營服務,也培養新事業的公司。遊戲玩家購買虛擬貨幣、支付月費;Pococha 等直播平台讓觀眾與創作者互動、送虛擬禮物;橫濱 DeNA 海灣之星等運動事業,則向球迷賣門票、商品與餐飲,也向企業收取贊助收入。醫療健康服務的客戶還包括保險機構、藥廠與醫療院所。
這些客戶買的東西不同,成本也不同:遊戲需要開發與持續更新,平台需要技術、營運及合作費用,球隊與場館則有賽事、人員及設施成本。因此,不能拿集團營收除以某款遊戲的玩家數,就叫作每位客戶的經濟效益。必須先選定一門生意,再追蹤它收多少、留下多少。
資料來源:FY2026 Q1 官方簡報,PDF 第 13 頁;服務與客戶參照官方服務介紹及簡報第 10 頁。
圖中另一條路,是把新事業培養起來後,透過出售持股等方式取得投資報酬。這時付款的是股權買家,不是遊戲玩家。兩條路都可能創造價值,卻不能用同一季的成長率來判斷能否持續。這正是本季淨利與本業走向相反的起點。
營收少一成,營業利益少近一半:本業並沒有跟著淨利跳升
資料來源:FY2026 Q1 官方簡報,PDF 第 4 頁;精確數值採本季財報,PDF 第 10 頁。
本季營收為 371.66 億,年減 10.9%;IFRS 營業利益為 74.11 億,年減 46.3%。扣除公司指定調整項目的 Non-GAAP 營業利益約 72 億,同樣年減約 42%。所以,本業轉弱並非只由一筆特殊會計費用造成。
成本解釋了為何獲利跌得更快:營收比去年同期少 45.61 億,銷貨成本卻從 168.90 億增至 177.65 億;管理與銷售等費用只減少 3.36 億。公司指出,運動與智慧城市的成本增加,部分遊戲及直播相關費用則隨業績下降。這是不同事業組合共同作用,不能全算在單一遊戲頭上。
然而,歸屬母公司淨利達 334.38 億,年增 198.5%,約為去年同期的 2.98 倍。關鍵差異,出現在營業利益以下的「權益法關聯企業損益」。
GO 上市帶來 395 億收益,但不是 395 億現金入袋
資料來源:FY2026 Q1 官方簡報,PDF 第 17 頁;收益認列詳見本季財報附註,PDF 第 17 頁。
GO 是日本計程車叫車服務。DeNA 的相關事業從早期自行投入,經過整合與成長,來到 2026/6/16 的上市。DeNA 出售部分持股後,GO 不再是採權益法認列的關聯企業。
這個變化讓 DeNA 認列 395.17 億收益,包含兩塊:已出售股份的售價與帳面價值差額,以及仍持有股份改按公允價值衡量所產生的利益。第二塊沒有因重估就收到等額現金。全季權益法收益為 405.71 億,也不能全部稱為 GO 日常營運的分潤。
真正出售關聯企業股份收到的現金是 365.69 億,列在投資活動現金流。這也不是售股「淨利」:售股所得、帳面收益與扣稅後報酬,各有不同計算範圍。公司揭露已實現部分、考慮稅務影響的年化 IRR 約 21%,也不代表整個集團每年都能賺 21%。
GO 是多年投入後的重要回收成果;但要判斷下一季能否重複,仍得回頭看持續經營的收入。
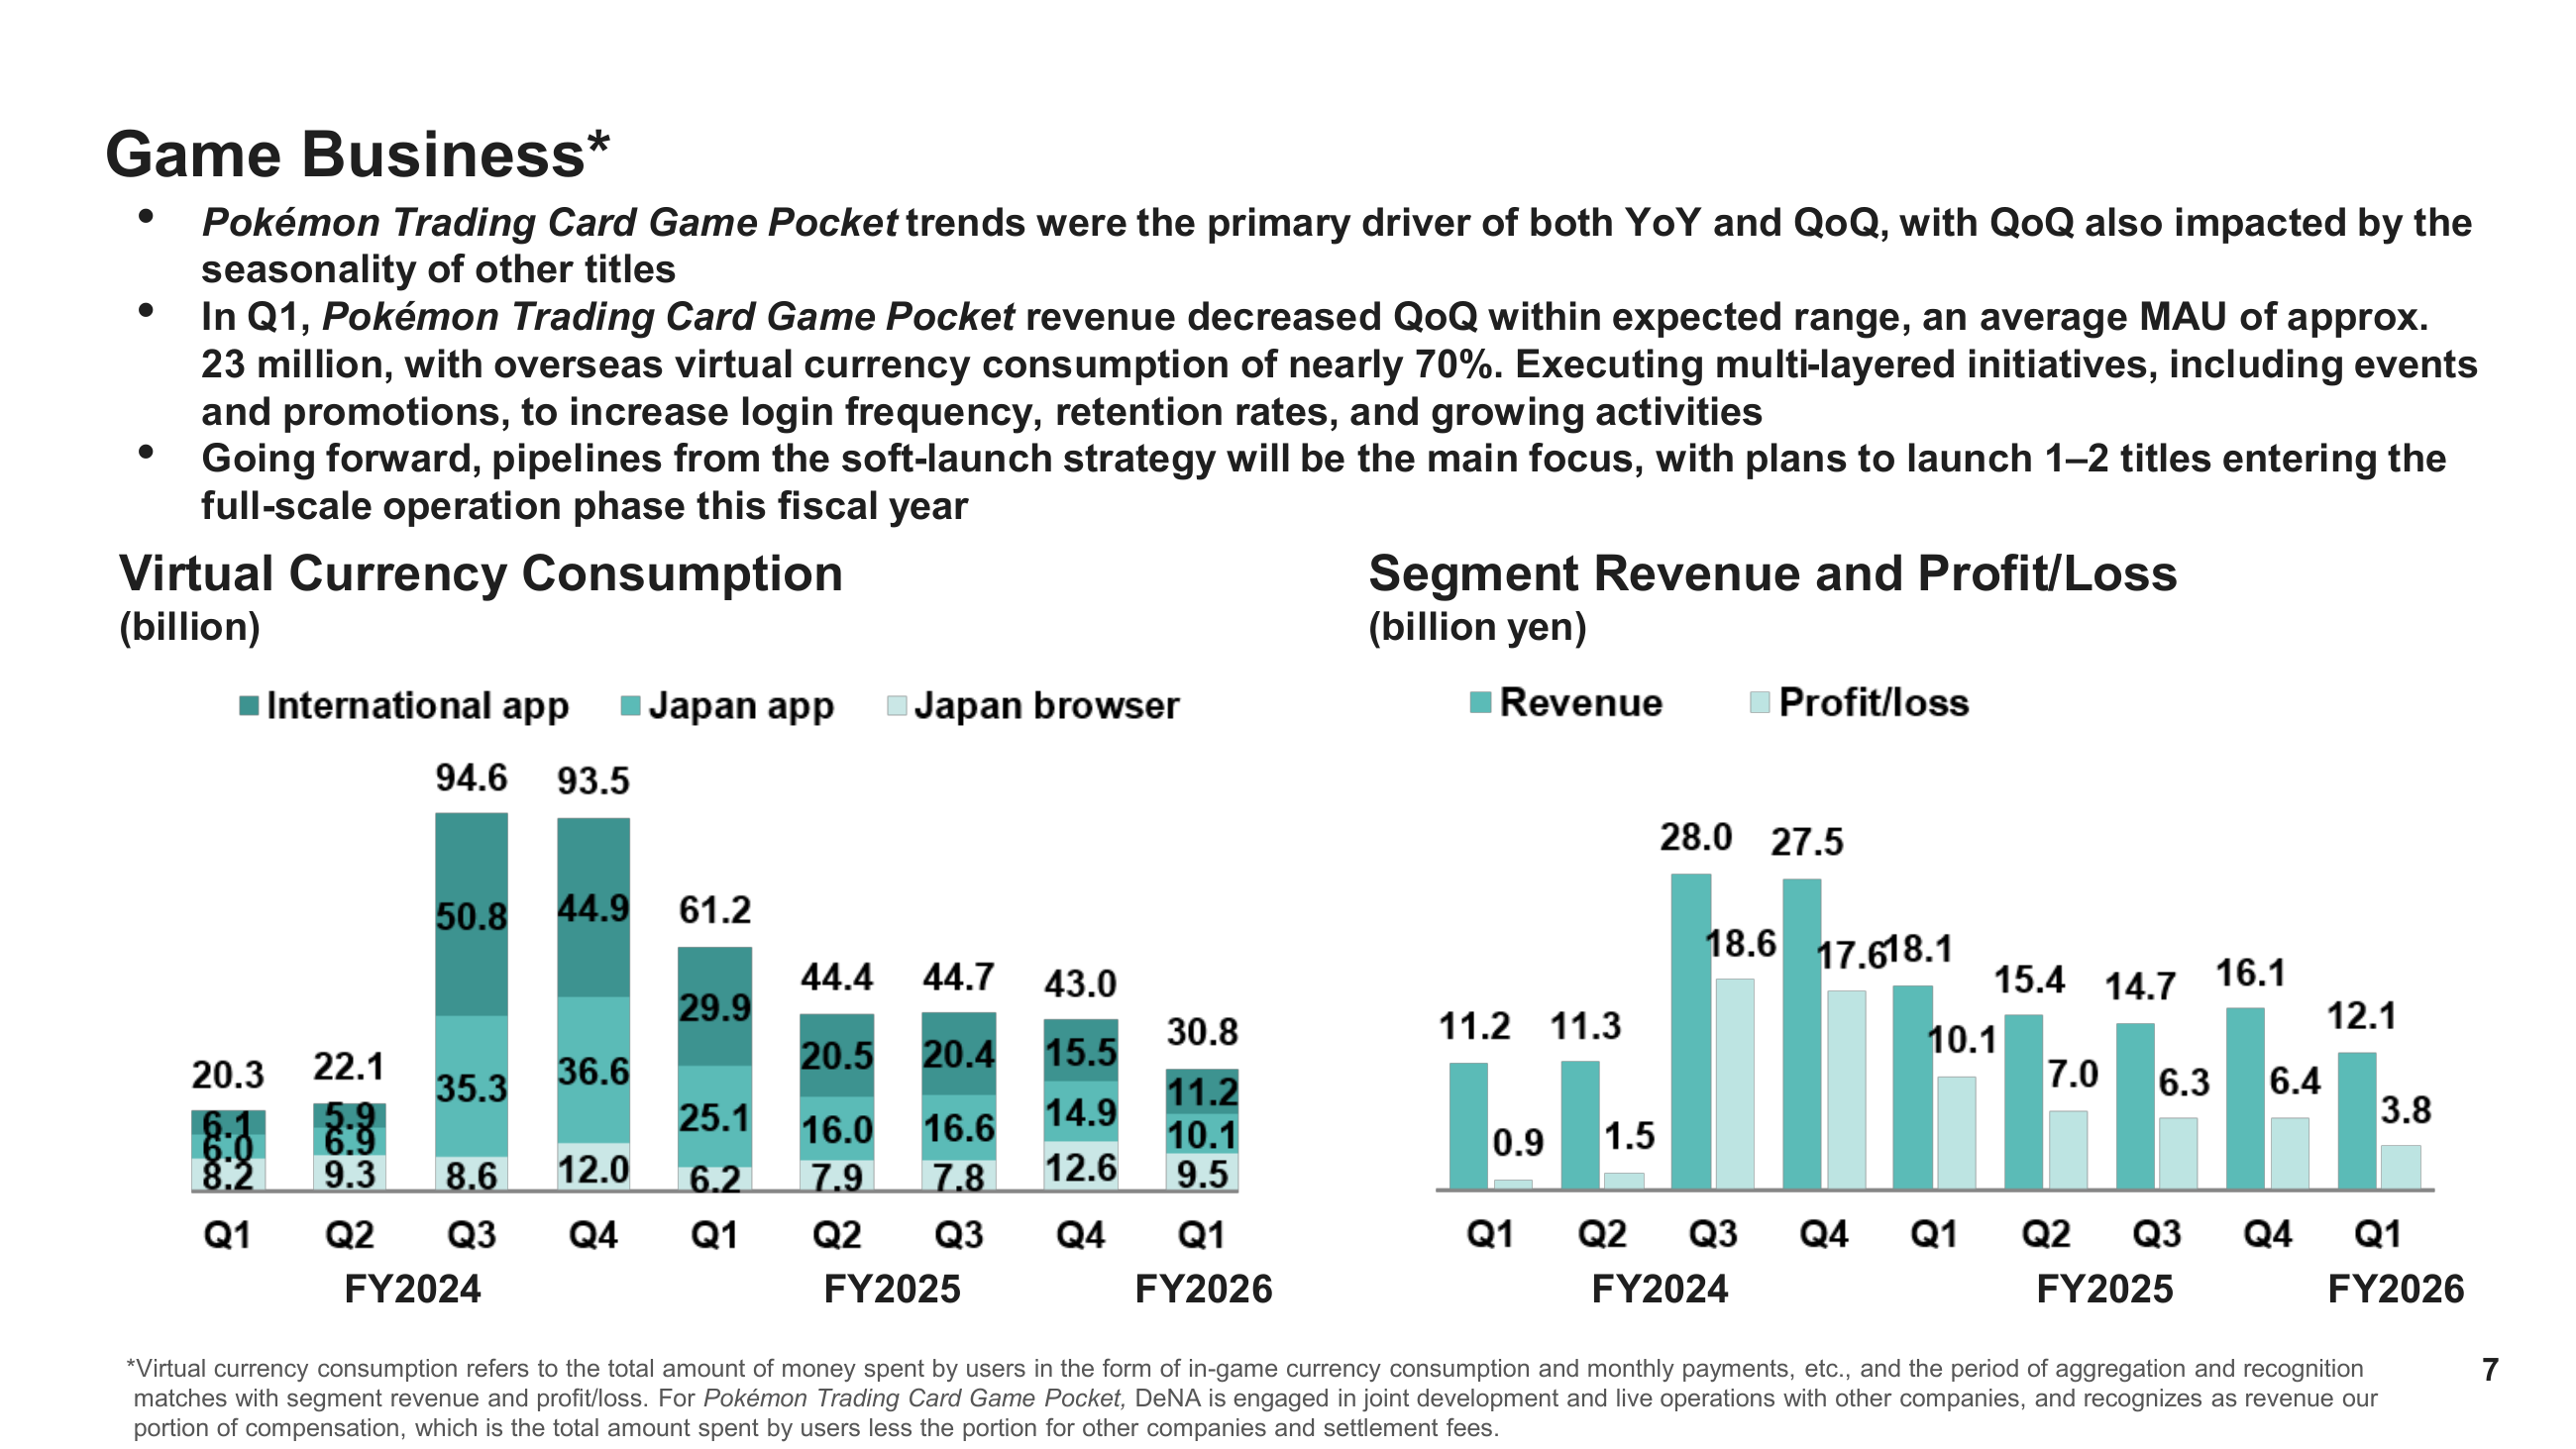
《寶可夢卡牌》仍有 2,300 萬月活躍玩家,營收為何往下?
資料來源:FY2026 Q1 官方簡報,PDF 第 7 頁;活躍玩家與季減原因參照法說問答,PDF 第 1 頁。
遊戲部門本季營收 121.20 億,年減 33.2%;部門利益 38.26 億,年減 62%。公司把主要變化歸因於《寶可夢卡牌》初期表現後的回落;季減還受到其他遊戲季節性影響。部門利益不是單一遊戲的獲利。
換成每 100 日圓部門營收,扣除部門銷貨成本及銷管費後,本季留下約 31.6 日圓,去年同期約 55.5 日圓。這是整個部門的利益率,尚有集團層級費用與稅等項目,也不能當成《寶可夢卡牌》的分潤率;但它清楚顯示,收入減少時,留下來的利益縮得更快。
先看收入怎麼形成。玩家消費可以拆成「活躍玩家數 × 付費比例 × 每位付費玩家的消費額」;到了 DeNA 財報,《寶可夢卡牌》還要扣除其他合作公司的份額與結算費,只認列屬於自己的報酬。後續開發、營運與推廣成本,則影響最後留下的利益。
公司揭露,這款遊戲本季平均 MAU 約 2,300 萬,上季約 2,400 萬,差距約 4%。但 MAU 包含免費玩家,不能據此判定消費額也只減少 4%。付費比例、付費強度、活動安排,都可能改變結果;公司沒有公布足夠資料讓我們逐一量化,更沒有揭露可套用的固定合作分潤率。
所以,這季不能只問「還有多少人玩」,還要問這批玩家能否持續付費,以及新遊戲能否補上貢獻。公司預計本會計年度有一至兩款試營運策略下的作品進入正式營運,這仍是計畫,不能提前算成獲利。
球迷與場館撐住部分缺口,但不能把旺季直接乘四
並非所有事業都走弱。運動與智慧城市部門營收達 132.16 億,年增 16%;利益 45.51 億,年增 24.4%,本季已超過遊戲部門。公司說明,即使職棒主場比賽從去年同期 31 場減到 30 場,門票、商品餐飲及贊助等既有業務仍成長,新開幕的兩座橫濱設施也有貢獻。
這門生意的觀察單位更接近「賽事與到訪」:場次、每場入場人數、每人消費,以及企業贊助,共同影響收入,再扣除球隊與設施成本。財報未公布完整拆分,因此不能把成長全歸因於漲價,或直接估出每位球迷的淨利。
同樣要小心季節性。職棒旺季集中,這季的部門利益不能乘四當全年預測。直播部門則以約 97.25 億營收、9.94 億利益維持相對穩定;日本 IRIAM 首次單季獲利,是另一個可持續追蹤的改善點。
資料來源:本季財報,PDF 第 5 頁、官方簡報第 9 頁及法說問答第 2 頁。
最後看現金:淨利很好看,營業現金流卻是負的
資料來源:FY2026 Q1 官方簡報,PDF 第 30 頁;精確現金流採本季財報,PDF 第 13 頁。
本季營業現金流為負 49.41 億,重要原因包括支付所得稅 154.59 億,以及營運資金變動;計算時也必須把權益法收益從稅前利益中調整出去。這不等於遊戲營運本身燒掉 49 億,更不表示那筆 GO 出售款不曾收到,而是現金進入了不同欄位。
投資現金流為正 315.34 億,主要受到售股收入帶動。簡報把兩者相加,得到約 266 億的 FCF;這個公司定義包含投資資產處分,不能解讀成每季都能由客戶收入產生的自由現金流。同期庫藏股買回支出 363.06 億,屬於籌資活動,也會影響期末現金餘額。
因此,讀懂這季 DeNA,要分別追蹤三件事:遊戲的持續獲利能否回穩、運動與直播能否累積全年貢獻,以及投資回收後的資金能否培養下一門生意。淨利近三倍證明這季有一筆重要價值實現,尚未證明每一門生意都進入加速成長。