【商業解讀】Oracle 手握 6,640 億美元合約,為什麼還要客戶先付錢?
文章目錄
一家公司手上已經有 6,640 億美元、還沒完成交付的合約,照理說,接下來應該只要等著收錢。但 Oracle 最新一季的變化,卻是客戶先拿出大筆資金,甚至自己提供硬體,幫它把服務建起來。
這不是合約不值錢,而是 AI 算力的生意有一道時間差:機房、設備與電力要先到位,營收才能陸續進帳。看懂這道時間差,才能判斷 OCI 收入成長 121%,究竟讓 Oracle 更會賺錢,還是先讓它需要更多錢。
本文以截至 2026 年 10 月 15 日已公布的 FY2027 第一季財報與官方簡報為依據。這個會計季度是 2026 年 6 至 8 月;以下金額均為美元,成長率均與去年同期比較。
先認識 Oracle:同一個企業客戶,可以買軟體,也可以租算力
Oracle(NYSE:ORCL)服務的是企業、政府與其他組織。一般人不一定直接付錢給它,但公司每天處理的訂單、財務、人事與資料,可能都在使用 Oracle 的產品。
可以把它的收費分成三層。最上層是能直接使用的企業軟體,例如 Fusion 與 NetSuite,協助客戶處理財務、採購或人事,雲端版本按合約期間提供服務。中間是資料庫,讓企業儲存與管理資料。底層則是 Oracle Cloud Infrastructure,簡稱 OCI:客戶租用運算、儲存與網路資源,執行企業系統或 AI 模型。
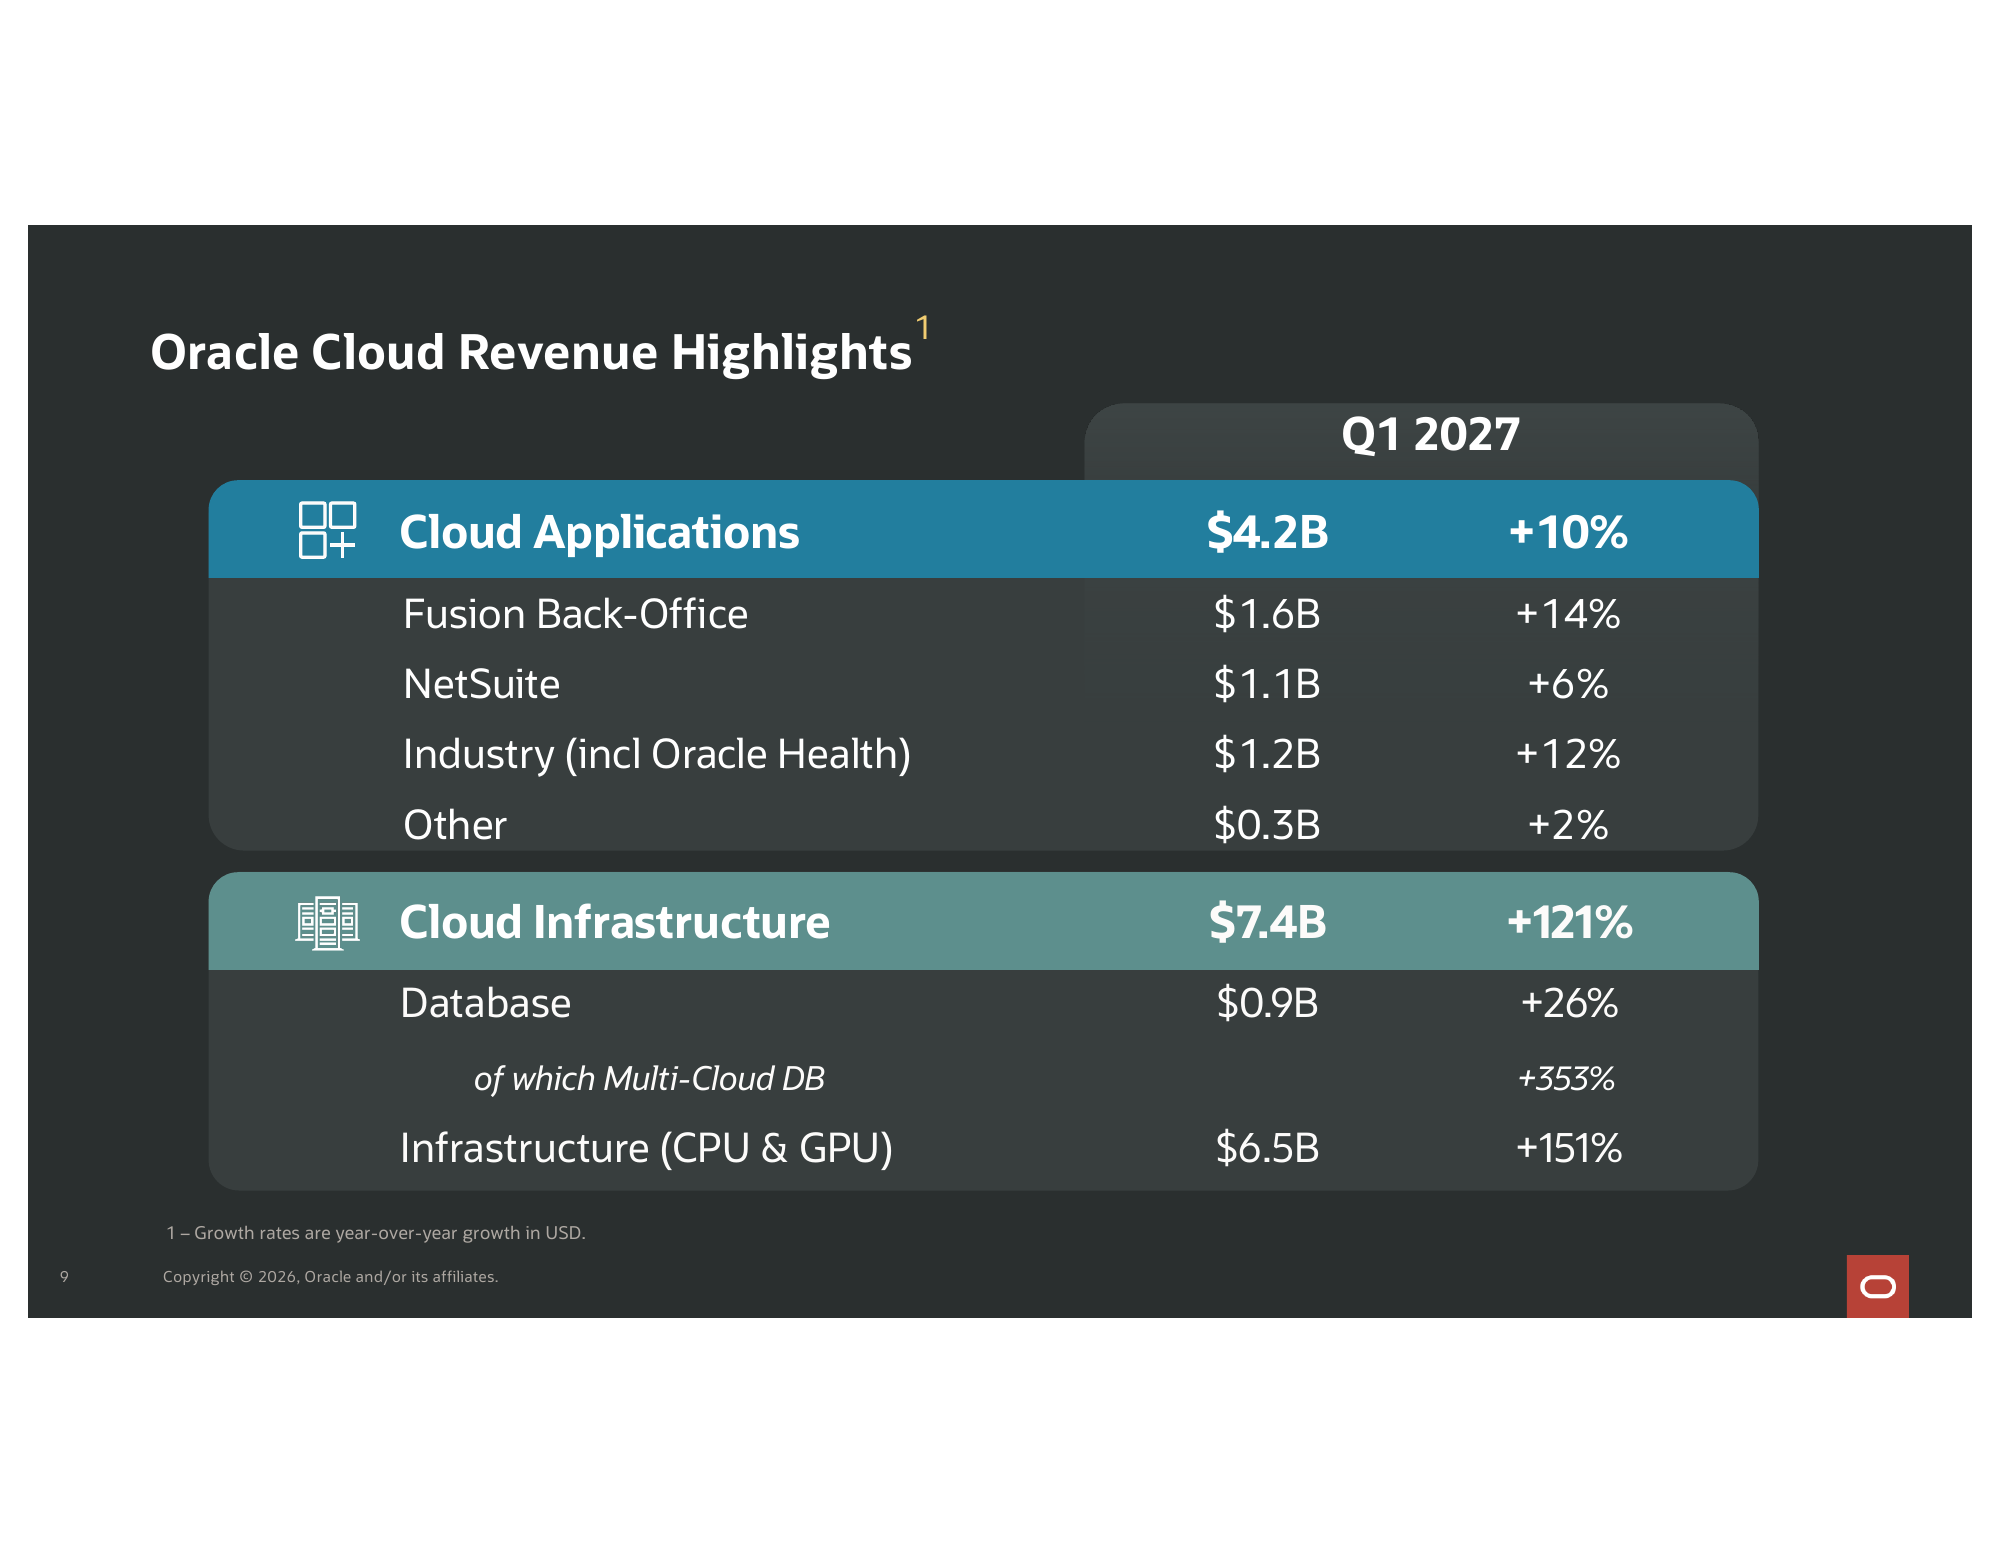
圖表來源:Oracle FY2027 Q1 法說簡報,第 9 頁。
具體來說,做 AI 筆記產品的 Plaud,選擇 OCI 的 GPU 服務執行推論;使用者看到的是筆記功能,向 Oracle 購買算力的是 Plaud。另一個客戶 AUSIEX 提供交易基礎設施,選用 Oracle AI Database@AWS,讓既有資料庫工作負載配合 AWS 的雲端策略。這些是 Oracle 公布的客戶案例,分別說明「需要更多算力」與「既有系統需要繼續運作」兩種需求。
Oracle 也仍然出售軟體授權、收取維護支援費,並提供硬體與專業服務。不是所有收入都來自雲端,更不是所有雲端收入都等於 AI:最新一季 OCI 約 74 億收入中,資料庫約 9 億,CPU 與 GPU 約 65 億;這兩項已包含在 OCI 裡,不能再加一次。
圖表來源:IR Decode 依 Oracle 季報整理繪製,非公司原圖。
若先看算力出租這一層,觀察單位可以是一組已上線容量:可出售的運算量、客戶使用程度與合約價格,共同影響收入;機器折舊、機房租金、電力、網路與維運,決定留下多少貢獻。這是理解生意的簡化框架,實際計費依預約、用量及個別合約而異。
理解客戶買的是什麼,下一步就能看清楚:Oracle 這次的成長,主要發生在需要大量設備投入的那一層。
資料來源:Oracle FY2027 Q1 客戶案例:Plaud、AUSIEX。
資料來源:FY2027 Q1 Form 10-Q:業務、收入來源與成本說明。
成長 121% 的是 OCI,整家公司正在換一種收入組合
圖表來源:Oracle FY2027 Q1 法說簡報,第 5 頁。
這一季 Oracle 總營收約 193.45 億、成長 30%。OCI 從去年同期的 33.47 億增加到 73.88 億,增加了約 40.41 億;整家公司新增營收約 44.19 億,換算下來,約九成的新增營收來自 OCI。
另外一邊,雲端企業軟體 SaaS 收入約 42.19 億、成長 10%;傳統軟體授權與支援合計約 55.50 億、減少 3%。這不是所有產品一起爆發,而是算力與雲端基礎設施的速度,明顯超過其他業務。
資料庫也在尋找新用法。企業可以保留 Oracle 資料庫,同時放在自己已選擇的雲端環境使用。我的理解是,這降低了客戶「換雲端就得一起換資料庫」的摩擦;但這條路仍要看實際用量與續約,不能只憑合作名稱推估收入。
收入組合改變,也會改變資金需求。軟體可以在既有產品上服務更多客戶;新增大規模算力,則必須把硬體、機房與供電準備好。於是,營收成長的下一個問題,從「賣得出去嗎」變成「來不來得及交付,以及誰先出錢」。
資料來源:Form 10-Q:雲端與軟體收入拆分;新增營收占比由原表計算。
6,640 億美元的合約,要花多少年才變成營收?
Oracle 公布的 6,640 億美元,是截至 8 月底的剩餘履約義務,簡稱 RPO。它代表合約中尚未完成履約、尚未認列為收入的部分,比正在洽談的商機更具體;但不能把它當成當季新訂單、已收現金,或接下來一年的營收。
季報提供了時間分布:預計 13% 在未來 12 個月認列,37% 在第 13 至 36 個月,34% 在第 37 至 60 個月,其餘在更晚的期間。這些是各期間的占比,不是累計比例。按第一個比例換算,未來 12 個月約為 863 億,也不是 FY2027 全年的財測。
長約的好處,是讓新增設施有較具體的需求依據;困難則是公司仍得把容量按時交出來。合約金額很大,不會自動縮短機房完工、設備部署或電力到位的時間。
這也解釋了最新一季的一個重要轉變:公司表示,當季 RPO 的多數增量來自預付費或客戶自備硬體的合約。從商業邏輯看,客戶用資金或設備換取未來的服務安排,Oracle 則減少部分先墊資的壓力。這是對交易結構的解讀,不代表全部 6,640 億合約都已預付,更不代表所有合約條件相同。
資料來源:Form 10-Q,Revenue Recognition:RPO 與預計認列期間。
資料來源:官方簡報第 10 頁:當季 RPO 增量的付款與硬體安排。
現金流大增,約一半卻是客戶先付的錢
圖表來源:Oracle FY2027 Q1 法說簡報,第 8 頁。
這一季營業現金流達 231.03 億,較去年同期增加 184%。但現金流量表裡,有一個值得單獨拉出來看的項目:約 113.63 億來自帶有重大融資組成部分的客戶預付款,相當於營業現金流的約 49%。
白話說,Oracle 先收到錢,接下來還欠客戶服務。公司把這些款項放在遞延收入,隨服務交付認列,並依會計規定處理其中的融資利息。這一季相關利息還不重大,但「先拿到現金」與「已經賺到利潤」仍是兩回事。
再看支出:當季資本支出是 284.99 億,比營業現金流還高。因此,用營業現金流減掉資本支出,自由現金流是負 53.96 億。客戶預付款確實幫了忙,但還沒有讓這季的擴建完全靠營業現金流支應。
簡報另列約 179.66 億的「淨資本現金支出」,那是公司把預付款與短期融資變動一併考慮後的資金負擔指標。不能拿它再去扣 231.03 億營業現金流,宣稱自由現金流轉正,因為營業現金流已經包含預付款,這樣會把同一筆好處算兩次。
也不宜把這一季乘以四,推估固定的全年現金產出。Oracle 說明,第一季本來就受年度合約續約與收款季節性影響;大型 AI 合約的預付款,則又增加另一層時點差異。
資料來源:Form 10-Q:合併現金流量表、客戶預付款與季節性說明。
資料來源:季度財報新聞稿:自由現金流及淨資本現金支出調節。
使用率 97.9%,就能證明 AI 算力很好賺嗎?
圖表來源:Oracle FY2027 Q1 法說簡報,第 10 頁。
需求端有兩個值得追的訊號。Oracle 揭露 AI 基礎設施使用率達 97.9%;本季到期、進入續約或重新銷售的 GPU 容量,平均價格溢價為 20%。它們支持需求強勁的說法,但適用範圍要看清楚:前者不是所有 Oracle 設備的使用率,後者也不是全部 GPU 合約統一漲價 20%。
對一組已上線設備而言,使用率高、價格維持,通常有助於分攤固定成本。然而設備採購價格、折舊年限、電力與租金、網路支出,以及客戶是否自備硬體,都會改變最後留下的利潤。滿載是收入端的重要條件,還不是完整的投資報酬率。
財報也提醒我們留意成本速度:雲端與軟體收入合計成長約 33%,相對應的 GAAP 費用項目增加約 77%,公司指出主要與基礎設施投入有關。這不能單獨當成 OCI 毛利率,因為它混合不同產品,也沒有把所有公司費用放進來;但確實說明,收入快速增加時,交付成本也在上升。
Oracle 整體 GAAP 營業利益仍成長約 57%,達 67.28 億。兩件事可以同時成立:公司整體更賺錢,新增 AI 容量的完整回收速度仍需要持續驗證。用整體利益直接證明每一份 AI 合約都划算,會跳過最重要的一步。
資料來源:官方簡報第 10 頁:使用率、特定續約容量價格與公司合約利潤說明。
資料來源:Form 10-Q:雲端與軟體費用、合併營業利益。
客戶先付錢之後,Oracle 還要完成哪一道考驗?
回到標題,Oracle 需要預付款,是因為長期合約與眼前擴建之間有資金缺口;客戶願意提前投入,可以理解為用付款安排爭取未來容量。它改善了融資結構,卻沒有把交付責任消掉。
這一季公司也完成約 200 億美元普通股市場發行,淨募資約 199 億。客戶支持擴建,與公司仍向股東籌資並不矛盾。季報另外揭露約 2,880 億尚未開始的租賃承諾,主要涉及資料中心,預計從 FY2027 第二季至 FY2029 陸續開始,租期通常為 15 至 19 年。它不是這一季要付清的款項,也不能直接當成目前帳上的負債,卻代表未來長期的固定支出安排。
所以下一份財報,我會把三件事接著看:新增容量是否如期交付,讓 RPO 按計畫轉為營收;已上線容量是否維持使用率與合約經濟效益;以及營業收款、客戶預付款與外部籌資,如何共同支應資本支出。
Oracle 正在把「賣軟體與資料庫」的生意,擴大成「先建好運算能力,再長期交付」的生意。6,640 億美元說明客戶承諾了多少;真正決定這段成長品質的,是公司能否按時交付,並在設備與資金成本之後,持續留下合理報酬。