【商業解讀】Giftee 流通額超過 900 億日圓,真正賺的是什麼?
文章目錄
買一張五百元的電子禮券,平台是不是就多了五百元營收?如果用這個直覺閱讀 Giftee,很容易把生意的規模與公司真正留下的收入混在一起。
2026 年上半年,Giftee 集團揭露流通額 902.88 億日圓,營收則是 81.86 億,營業利益為 20.93 億。三個數字回答的是不同問題:有多少價值經過平台、平台認列多少收入,以及扣掉成本費用後留下多少利益。
這篇以 8 月 14 日公布的第二季簡報為主。集團於 2026 年 7 月改採控股架構,上市主體為 giftee Group、股票代號 590A;本文上半年數字屬改組前株式会社ギフティ及其合併子公司的揭露範圍,不把新控股公司成立日當成業務重新開始。
Giftee 是做什麼的?先跟著一張咖啡券走一遍
想像銀行辦一場問卷活動,送填答者一張咖啡券:銀行需要採購與大量發送,咖啡品牌要能發券並確認哪張券已兌換,收到券的人則只想順利換到咖啡。Giftee 的服務,就是把發券、發送與兌換串起來;電子券的購買與兌換流程、企業採購流程在公司簡報中都有示意。
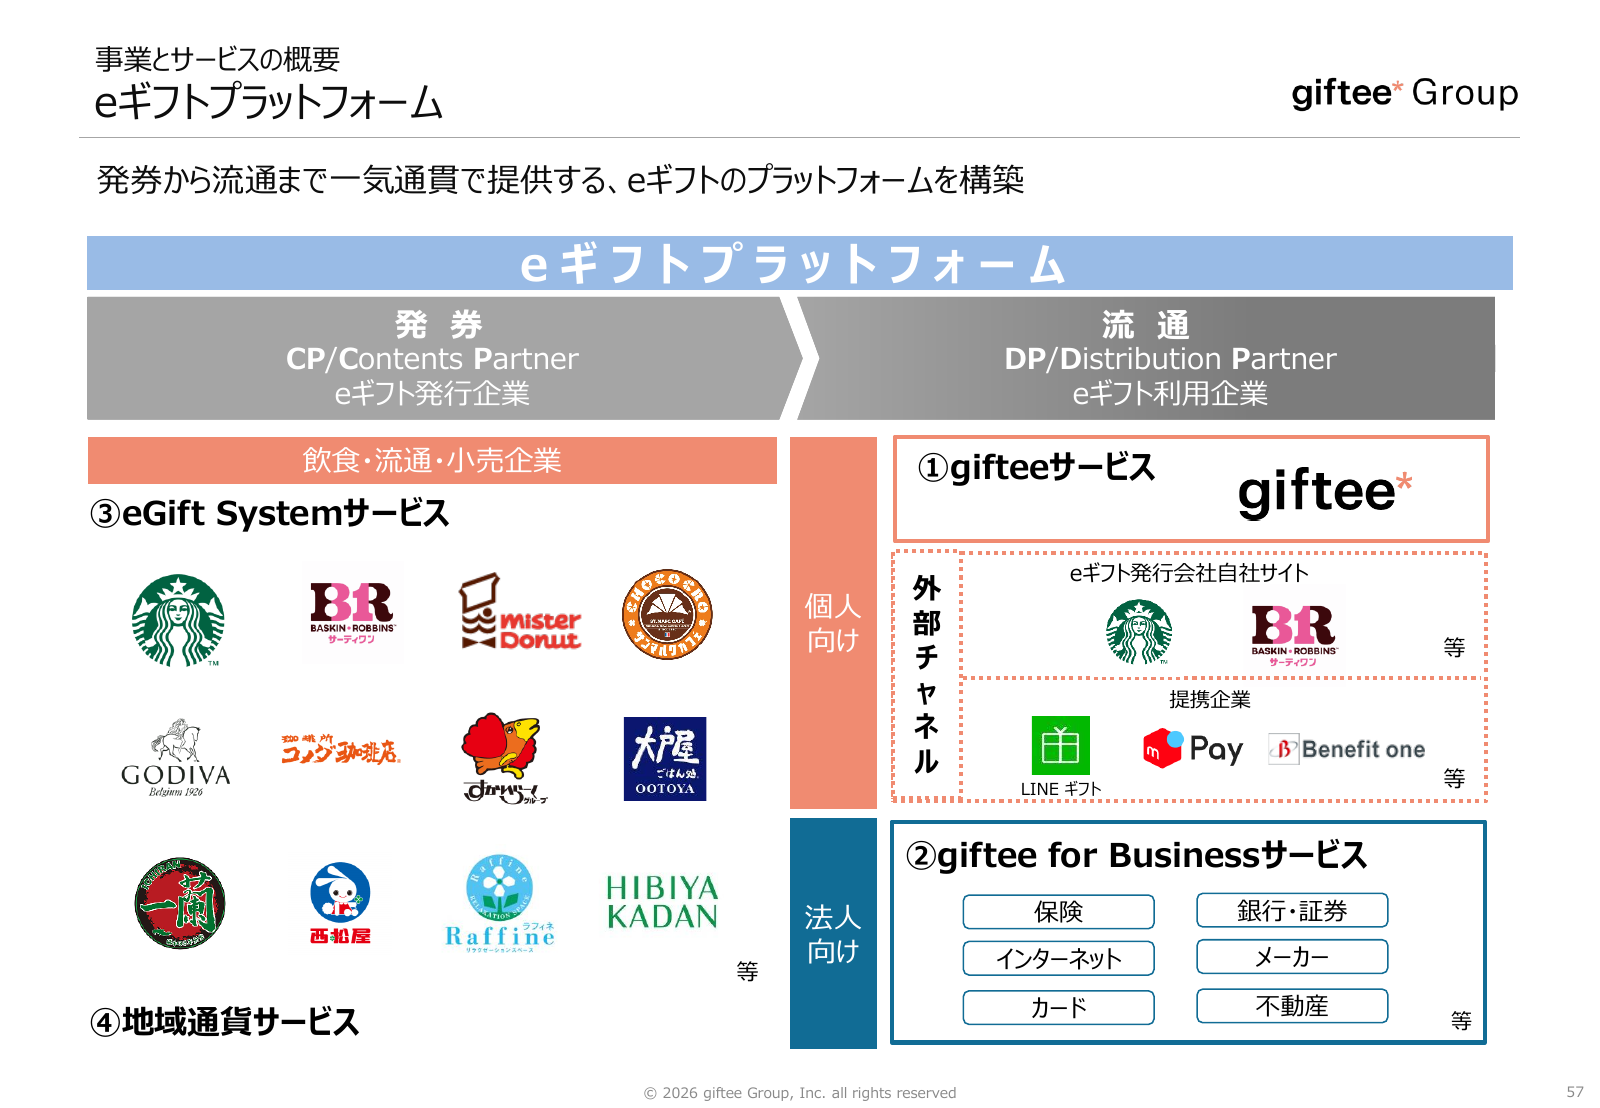
下面官方圖左側的 CP,是提供餐飲或零售商品的發券品牌;右側下方的 DP,是把禮物用在促銷、回饋等情境的企業採購者。右側上方則包括個人送禮與外部通路。收到禮物、到店兌換的消費者,往往不是決定採購 Giftee 服務的人。
資料來源:Giftee 2026 Q2 決算簡報:發券與流通平台(2026 年 8 月 14 日,PDF 第 57 頁)。
品牌買到的是電子券發行、管理和銷售通路;企業採購者買到的是挑選禮物、批次發送與活動執行的便利。公司在收入模式圖列出的收費,是向發券企業與使用企業取得銷售手續費、系統使用費和發行手續費。咖啡券本身的面額,與 Giftee 因此認列的服務收入,是兩回事。
若把一個企業活動當作觀察單位,就要從「這個案子認列多少收入」往下扣交付它的成本,再看客戶下次是否還會使用。能重複運用同一套發券系統,才有機會攤薄開發與營運投入;但各案合約、服務範圍不同,簡報也未提供完整單案利潤,不能替所有禮券套同一個抽成率。
理解誰在付費,就能回到開頭的問題:九百多億流通額裡,究竟多少成了 Giftee 的收入,又留下多少利益?下面這張表,先讀最下方「流通額」,再對照最上方「營收」與中間「營業利益」;它們分別是券經過平台的規模、公司認列的收入,以及扣除成本費用後的結果。
九百億流通額,不能全部變成營收
資料來源:Giftee 2026 上半年:流通額、營收、EBITDA 與營業利益(PDF 第 5 頁)。
如果把上半年營收除以流通額,會得到約 9.1%。這是集團層級的粗略收入/流通額比,並不是對所有禮券統一抽取 9.1% 的證據。
原因在於分子包含多種系統與服務收入,集團也有不同型態子公司;流通額的來源則包含企業、個人及地方政府等需求。不同交易和服務的收入認列方式、費率與成本結構,可能不一樣。
因此,拿這個比率直接替一間新電子禮物公司估收入,會漏掉它究竟做了哪些服務、誰支付費用,以及交易是否採相同的認列口徑。真正可比較的單位,應盡量收斂到相同地區、產品與客戶類型。
第二季交易成長 47%,收入為什麼只增加 30%?
資料來源:Giftee 2026 Q2:單季流通額、營收與 EBITDA(PDF 第 6 頁)。
第二季單季流通額為 495.96 億日圓、年增 47%;營收 44.63 億、年增 30%;EBITDA 則年增 57%。這組數字說明,交易、收入與獲利不一定以相同速度移動。
公司表示,日本本體成長受地方政府因應物價上漲的支援案件帶動,企業需求也持續增加;海外則以 YouGotaGift 等子公司成長為主。政府專案帶來的交易規模和一般企業促銷,未必對應相同的收入比例。
從成長率推算,收入/流通額比相對去年約下降 12%,但這不能直接解讀成公司降價或競爭力變差。要先看交易組合、服務內容與子公司貢獻,才能判斷是單價壓力,還是較低收入比率的業務成長更快。
反過來,EBITDA 成長較快,也不等於每一張券的毛利率都提高。既有系統與團隊承接更多業務,可能帶來規模效益;不同子公司和專案組合也可能影響結果。簡報尚不足以把每一項原因量化到個別客戶。
從「幫人送禮」,走進企業日常預算
個人送禮有明確節日與人際情境,企業需求則可能出現在問卷回饋、開戶獎勵、員工表揚和客戶維繫。相同發券與配發能力,可以被放進更多既有業務流程。
Giftee 的成長策略也沿著這個方向:擴充禮物供給,增加企業使用情境,再把能力延伸到其他市場。這有助於理解它為什麼同時關注品牌數、企業客戶與專案件數,而非只報個人會員數。
不過,重複使用的能力與已簽約的經常性收入仍要分開。企業每年辦一次活動、地方政府推出一次補助,不代表隔年必然照樣發生。要判斷穩定性,需要同一批客戶的續用率、採購頻率與非大型案件的成長;公開簡報沒有提供完整的客戶群組留存曲線。
這也是讀本季好成績時應留下的問題:如果把特定政府案件移到下一季,企業本身的日常需求還能長多少?單季大案與持續使用,對未來收入的可預測性並不相同。
現金有一百八十億,為什麼還要安排營運資金?
資料來源:Giftee 2026 年 6 月底:現金、應收與預付款、應付與代收款的結構(PDF 第 18 頁)。
6 月底現金與存款約 184 億日圓,但資產端另有應收與預付款約 180 億,負債端則有應付與代收款約 167 億,以及借款約 88 億。公司也揭露 80 億的透支額度;額度不等於已動用借款,不能把兩者直接相加。
這張表提醒我們,禮券平台除了服務收入,還有收付款時點要管理。向企業收款、向品牌付款與券的使用時間,可能形成資金時間差。當流通額放大,營運資金需求也可能跟著增加。
所以,現金餘額不能全部視為隨時可分配的獲利;流通在平台上的券面金額,也不能當成公司的自有收入。要理解這門生意的資本效率,至少要同時看應收、預付、應付、代收與借款的變化。
上半年 EBITDA 為 26.85 億日圓,營業利益 20.93 億,當期淨利約 8.80 億;公司另列非 GAAP 淨利 10.09 億。這幾個層次也不能混用,尤其集團持續投資與併購,商譽攤銷、投資評價及稅務會影響最後結果。
回到問題:賺的是發券與流通服務,還要看重複使用及墊款
Giftee 的核心問題,不是大家會不會在線上送禮,而是品牌與企業是否願意持續使用它,把發券、發送與兌換串進自己的流程。只要重複使用增加,平台就有機會把一次建好的系統與供給關係,轉成更多交易和服務收入。
後續我會把流通額成長與收入/流通額比一起看,再核對專案組合、費用增幅和營運資金。如果交易成長能持續轉成利益,而不需要等比例增加人力與墊款,才是這套平台模式真正變強的證據。
資料截至 2026 年 10 月 14 日。主要資料:官方決算/投資人簡報。
分析方法參考柴田ナオキ《決算を読む習慣》:從商業問題出發,拆解營收、比較期間,檢查成本與現金。文中自行計算的比率均註明口徑;管理階層說法與未來目標不等同已實現成果。本文未進行股票估值。