【商業解讀】91APP 營收成長三成,買下 iCHEF 後賺得更多嗎?
文章目錄
91APP 買下 iCHEF 之後,營收成長了三成,獲利也跟著成長三成嗎?2026 年上半年營收年增 31.7%,營業利益卻只增加約 12.2%。買進新的收入,與把它變成更多利潤,是兩個不同的考驗。
答案要從合併範圍開始找:新增營收約四分之三來自新併入的餐飲部門,原有電商與行銷部門成長約 8.3%。本文把併購、原有業務成長與新增費用分開,檢查 iCHEF 帶來的改變。
本文以 2026 年上半年合併財報為主,金額均為新台幣。商業模式圖使用 2026 年 3 月發布的 2025 Q4 法說簡報,歷史收入組成另行標示。
資料還有一個必須保留的邊界:本期財報的會計師查核意見為保留意見,理由是無法接觸部分非重要子公司及採權益法被投資公司的財務資訊與管理階層,因而無法判斷相關金額是否須調整。這是查核範圍受限,不能直接推定財報錯誤;上述計算仍依公司已公布數字,閱讀時應連同此限制理解。
91APP 賣的是什麼?讓品牌把生意做起來的工具與服務
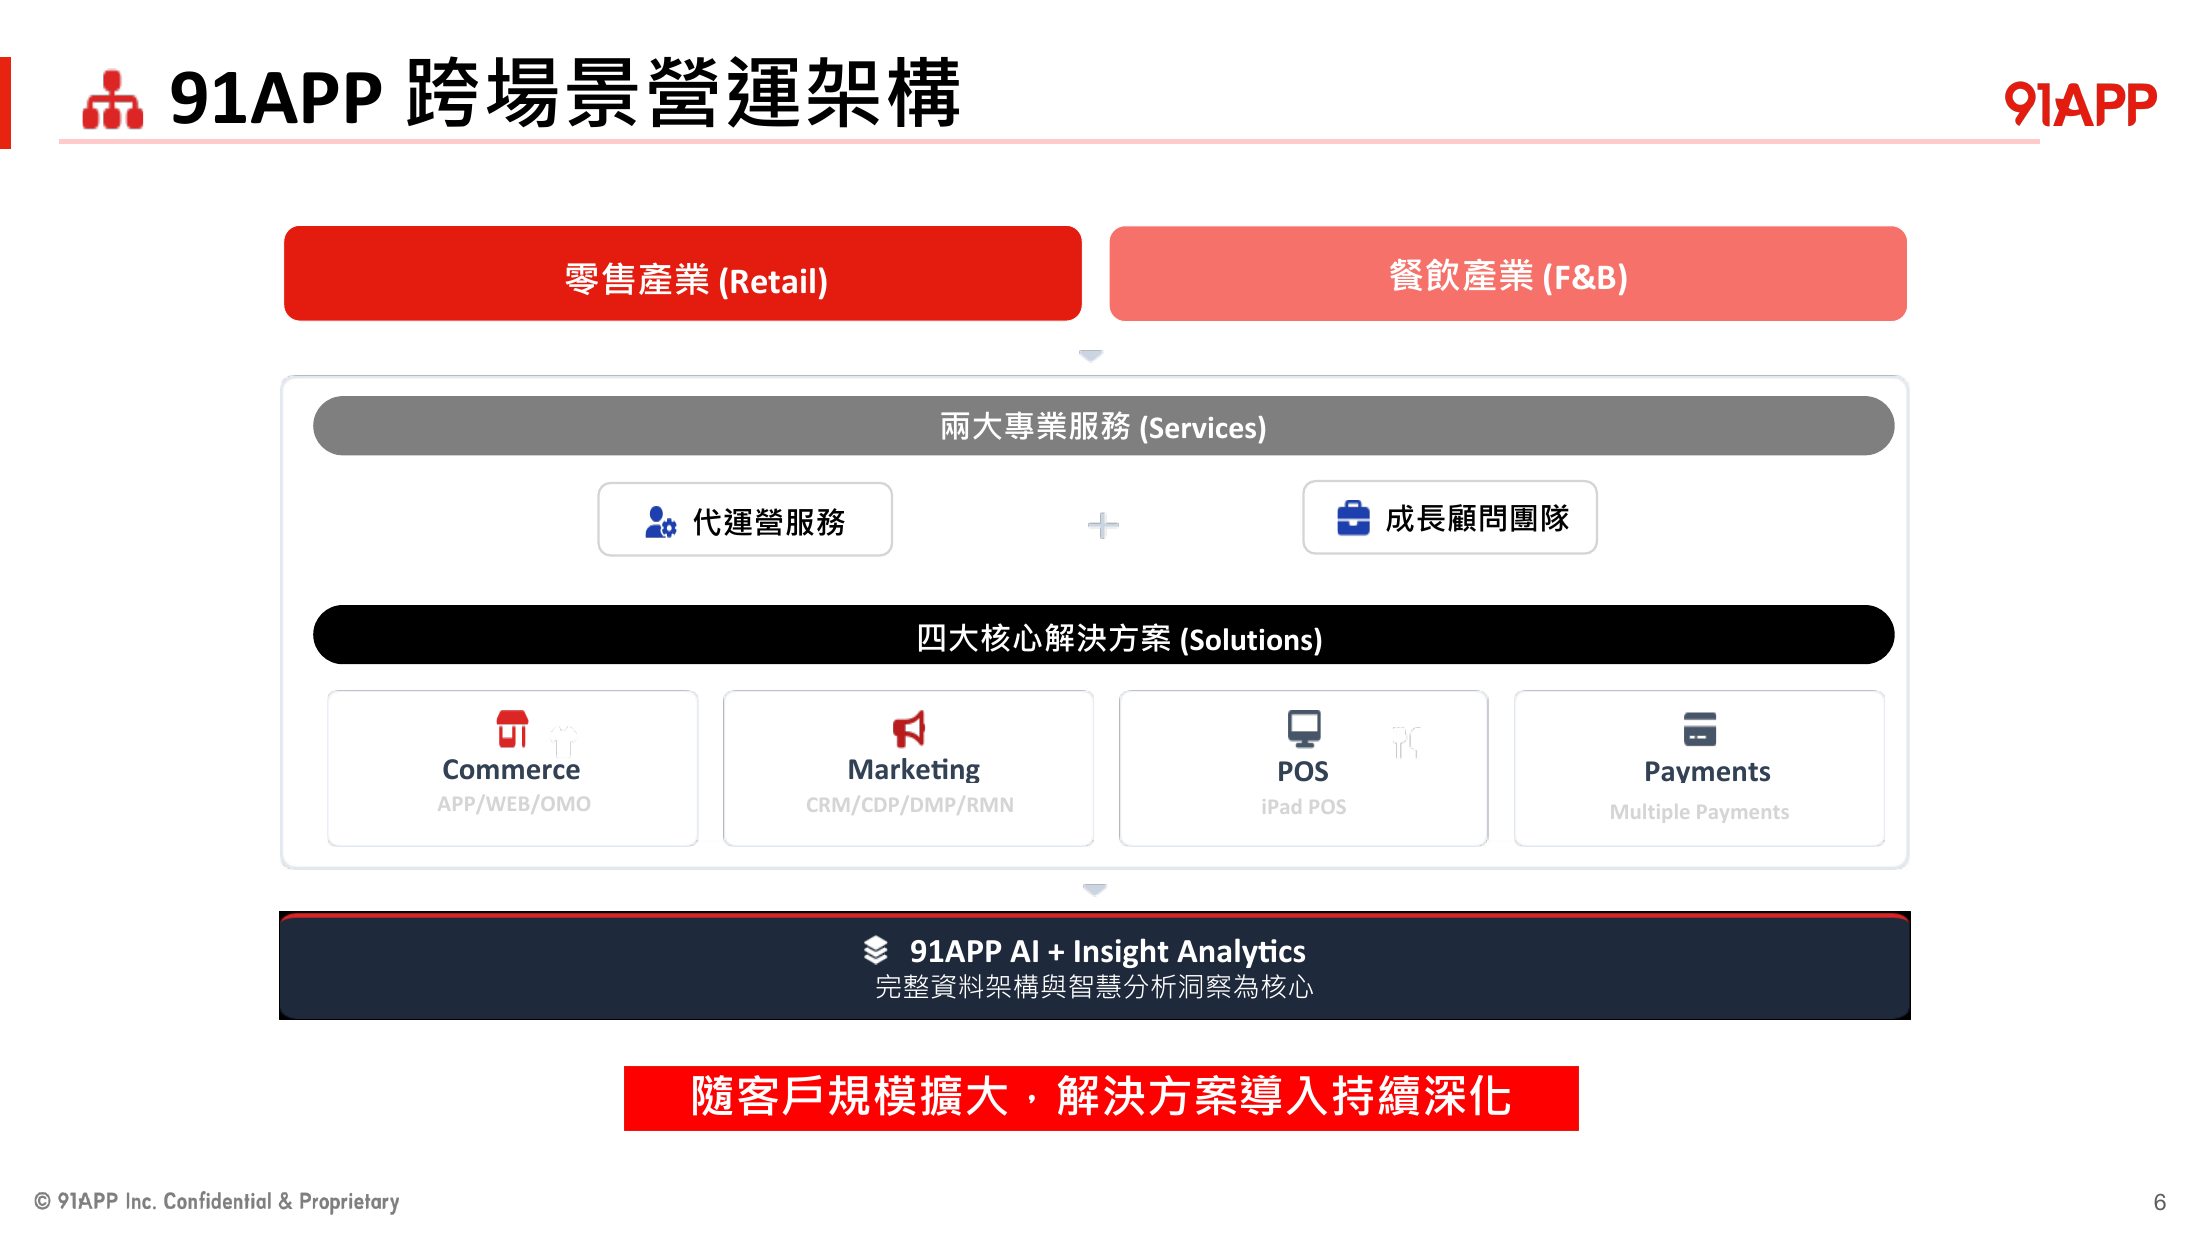
你在服飾品牌的 App 下單,或看到餐廳用 iPad 結帳,背後可能有 91APP 集團的系統。買衣服、付餐費的是消費者;付費給 91APP 的,主要是經營生意的品牌與商家。它們買的是開店、會員管理、行銷、收銀與支付等工具,也可以另外採購代營運或顧問服務。
資料來源:91APP 2025 Q4 法說簡報,第 6 頁(2026 年 3 月發布)。上方是零售、餐飲兩種客戶場景;下方是軟體方案,中間是需要人員交付的服務。
這也說明為什麼要買下 iCHEF:原本服務零售品牌,現在接觸到餐飲店務。新店家加入、原有商家交易增加,或同一家商家多買一種服務,都可能增加收入。但消費者結帳的全部金額屬於商家的交易額,不能直接當成 91APP 的營收。
同一家商家,可能付不只一種費用
資料來源:91APP 2025 Q4 法說簡報,第 12 頁。這是 2024、2025 年的歷史結構,不是本期占比;四種顏色分別對應不同收費來源。
把圖翻成白話:商家會付系統與訂閱費,部分費用隨交易或服務量變動,廣告、代營運與專案則另依合約收費。「經常性收入」包含這些持續性的服務,不代表每一筆都是固定月租或已鎖定的全年收入。
單位經濟要看一家商家留下多少貢獻:收入扣掉導入、客服及交付成本後,還要回收業務開發投入。餐飲與零售所需的服務不同,不能假設收入一樣大,利潤就一樣多;目前也沒有足夠資料精算每戶獲利或獲客回收期。
因此,這次三成成長要先拆成「原有客戶場景變大」和「新買進餐飲場景」。下一張部門表,先對照電商與餐飲的外部收入,再看各自的部門損益;這才知道 iCHEF 增加了多少收入,又留下多少利益。
先拆三成成長:有多少來自 iCHEF?
資料來源:91APP 2026 年第二季合併財報:部門收入與營運結果,第 54 頁
2025 年上半年,91APP 合併營收為 8.34 億元;2026 年上半年增加到 10.99 億元,多了約 2.65 億元。部門附註把這個增量拆得很清楚:電商軟體及行銷服務收入為 9.04 億元,比去年增加約 6,905 萬元;餐飲軟體及顧問服務則帶來 1.96 億元。
以新增營收計算,約 73.9% 來自今年才出現在同期比較中的餐飲部門,原有電商與行銷部門年增約 8.3%。這不是把 iCHEF 的成長排除掉,而是辨認成長來源:買進新的營收範圍,與既有營收範圍自行擴大,需要用不同方法評估。
財報記載,資廚管理顧問公司,也就是 iCHEF 所屬事業,於 2025 年 12 月 2 日納入合併。因此,今年上半年有完整六個月的餐飲收入,去年同期則沒有。31.7% 是正確的合併營收成長率,但不能直接解讀為原有客戶或同一批產品都成長三成;8.3% 也只是部門層級的年增,並不是同店成長率。
從這個角度看,接下來有兩項驗證:電商與行銷部門能否繼續加速,以及餐飲部門在有了可比較基期後,能否持續成長。等到併購帶來的基期差異消失,交叉銷售的成果才會更清楚。
為什麼營業利益只增加一成多?
上半年毛利從 6.06 億元增至 8.10 億元,毛利率由約 72.6% 提高至 73.7%。產品與服務在扣除直接成本後,並沒有出現整體毛利率下滑;真正拉開營收與獲利增速的,是營業費用。
同期營業費用從 3.38 億元增至 5.09 億元,增幅約 50.6%,快於營收。結果是營業利益只從 2.68 億元增加到 3.01 億元,年增約 12.2%;營業利益率則由 32.1% 降到 27.4%。新增毛利約 2.04 億元,其中約 1.71 億元被新增費用吸收。
部門數字提供了另一個線索。按公司揭露的「部門損益,不含總部管理成本」除以外部收入計算,電商與行銷部門約為 32.2%,餐飲部門約為 9.1%。這是部門層級的比較,並非各子公司的稅後淨利率,但足以說明:新併入收入的獲利結構,與原有業務仍有明顯距離。
餐飲部門目前是正貢獻,卻還不能以原有電商業務的利潤率去估算它。新增營收需要配套的銷售、顧問、研發與管理資源;若未來服務規模擴張,費用增速逐漸低於收入,集團獲利才可能出現更明顯的放大效果。單憑這一期,還不足以把費用上升全部歸因於 AI 投資,或認定整合已經完成。
歸屬母公司淨利則為 2.62 億元,年增約 15.1%,每股盈餘由 1.97 元升至 2.30 元。每股盈餘成長還受到加權平均股數下降的影響,因此評估本業改善時,營業利益和部門損益仍比只看 EPS 更有用。
併購有沒有划算,要看後續獲利與現金
上半年營業活動淨現金流入約 3.86 億元,高於合併本期淨利約 2.65 億元。這代表當期帳面獲利有現金流支撐,但其中也有應收款回收與其他營運資產變動,不能把全部差額解讀為訂閱模式帶來的預收現金。
財報中的合約負債約 2.70 億元,與去年底約 2.68 億元相近。另一方面,現金及約當現金從去年底 15.88 億元降到 12.12 億元,主要還要一起看金融資產配置及庫藏股支出;營業現金流為正,與期末現金減少可以同時發生。
併購後的商譽則達約 8.26 億元。商譽不是這期支付的營運成本,也不代表本期已經發生減損;它反映收購時為未來收益與整合價值付出的溢價。要支持這筆價值,餐飲部門就需要在之後交出持續成長、獲利改善或與原有業務協作的成果。
回到問題:營收買進來了,獲利還要繼續養大
91APP 現在的輪廓,是原有電商業務持續獲利,新加入的餐飲業務擴大營收與客戶範圍。三成成長確實發生了,但集團還在承擔更大組織與服務體系的成本。
我會優先追蹤原有電商與行銷部門的年增率、餐飲部門的收入與部門損益,以及總營業費用能否逐漸被更大的收入基礎攤薄。若只是併入收入,成長率會隨比較基期拉高而回落;若同一批客戶願意採購更多服務,且服務成本增加得較慢,收購才會產生超過兩家公司相加的價值。
這也是本期財報最值得帶走的判斷:91APP 已經取得第二種商家場景,接下來的考驗,是把場景擴張變成可持續、可留存的利潤。
資料截至 2026 年 10 月 14 日。主要資料:91APP 2026 年第二季合併財報(第 3–4、9、11–12、16–17、24、27、34–39、54 頁);91APP 2025 Q4 法說簡報(2026 年 3 月發布)。
分析方法參考柴田ナオキ《決算を読む習慣》:先拆解收入構成,再做時間比較,追蹤單位經濟與資金需求。文中衍生比例由公開數據計算;本文為商業與財報分析,未作股票估值或買賣建議。