【商業解讀】Shopify 營收還能成長 34%,只靠開店月費做得到嗎?
文章目錄
開店軟體用了幾年,商家早就把網站架好了,平台還能繼續從同一批客戶身上成長嗎?Shopify 的財報,提供了一個值得拆開來看的答案。
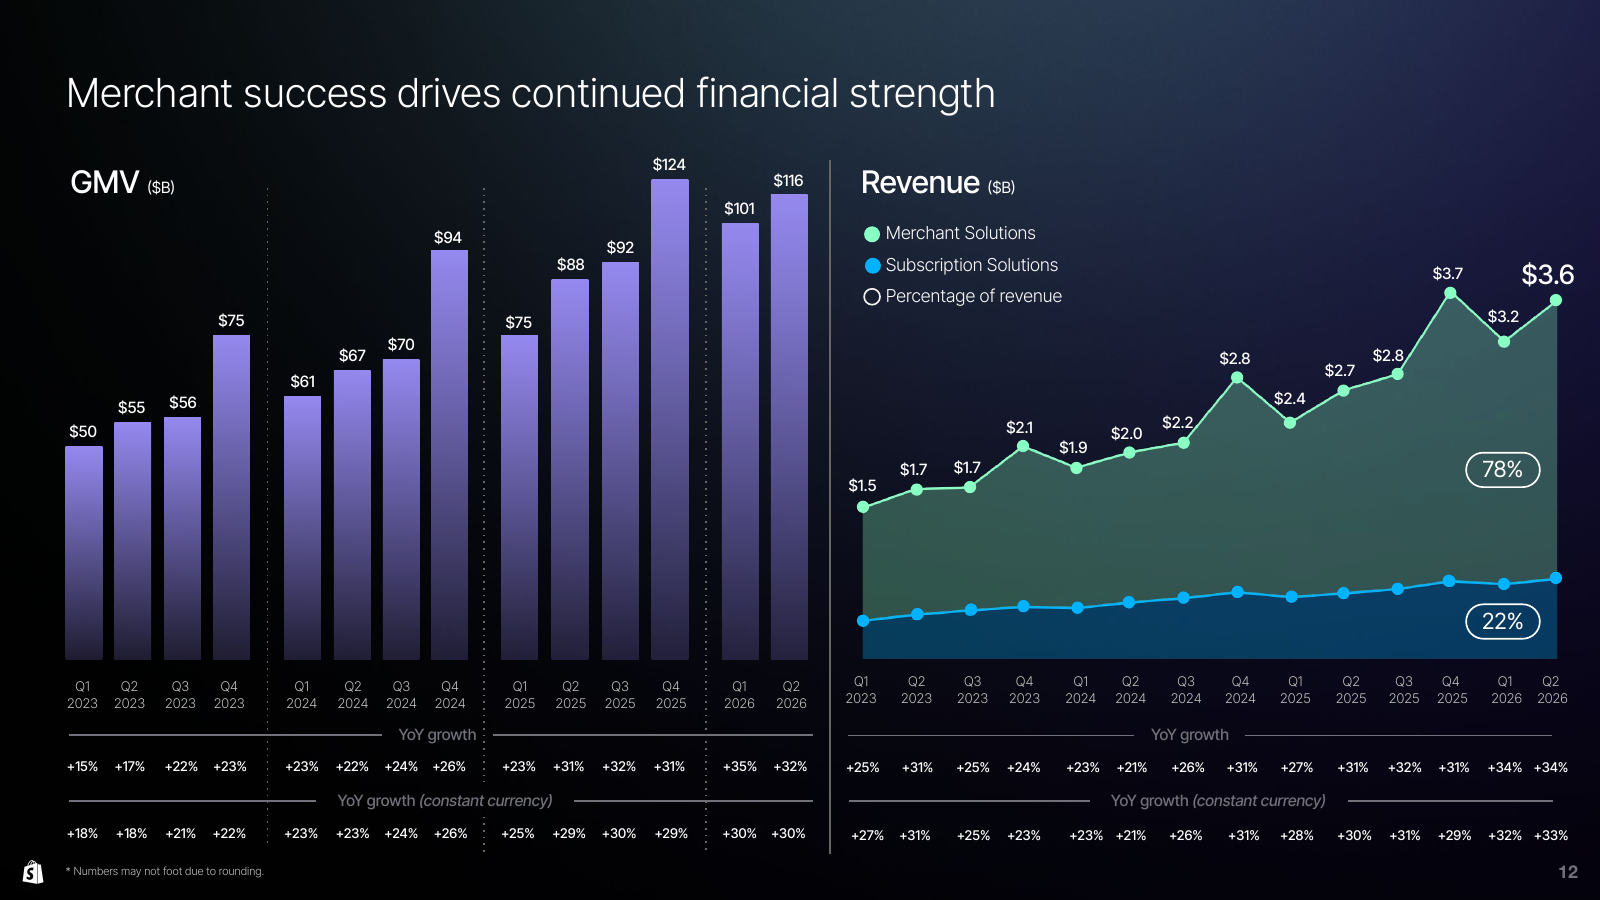
2026 年第二季,Shopify 營收達 35.83 億美元、年增 34%。如果把它理解成「每個月向商家收一筆網站租金」,很難解釋這個增速。這一季,訂閱解決方案只占營收約 22%,另外約 78% 來自商家解決方案。
更有意思的是:毛利率比去年低,營業利益卻成長 68%。成長的來源和獲利的來源,並不是同一個問題。
這篇要回答的是:商家的生意變大,Shopify 如何跟著多賺錢?
先用商家群組與支付採用找成長來源,再檢查新增收入留下多少毛利、多少現金。這樣才能把「為什麼能長」與「長大後是否更賺錢」接起來。
Shopify 是做什麼的?從一家店的日常看懂
假設你經營服飾品牌,除了官網,也在實體門市和社群賣衣服。Shopify 提供開店、商品、訂單與結帳等工具,協助商家管理不同銷售通路。它是一家加拿大公司,主要客戶是經營生意的商家;消費者向商家買衣服,商家則向 Shopify 購買工具與服務。
資料來源:Shopify 2026 Q2 投資人簡報,2026 年 8 月 5 日,PDF 第 4 頁。中心是商家的商務系統,外圈是銷售入口;這張圖說明服務範圍,沒有表示各通路的收入占比。
沿著上圖看,商家使用平台方案會帶來訂閱收入;交易若採用 Shopify Payments 等服務,則可能再帶來支付等收入。前者跟商家數量與方案組合有關,後者跟商家賣多少、採用哪些服務有關。因此,衣服的售價不是 Shopify 的營收;平台上商家賣出的總金額,才是財報裡的 GMV。
下一張官方圖把這兩件事分開:左側是 GMV,右側則把 Shopify 自己的營收拆成 Subscription Solutions(訂閱解決方案)與 Merchant Solutions(商家解決方案)。商家解決方案不只有支付,不能把整塊收入除以 GMV,就當成刷卡費率。
資料來源:Shopify 2026 Q2:GMV、營收及兩大收入組成(PDF 第 12 頁)。
從一家商家的角度看,平台收到的方案與服務費,還要支應支付處理、客戶支援,以及交易與信用損失;剩下的毛利,才有空間回收招募商家和開發系統的投入。本文用收入群組、服務採用率與業務別毛利檢查這個模式,不推算未完整揭露的每店終身利潤。
既然收入可以隨商家生意一起長大,真正要問的就是:同一批商家,幾年後有沒有讓 Shopify 收到更多錢?接著看 2015 年第一季加入的商家群組。把同一批人的收入沿時間攤開,才能分辨這次成長是否只靠不斷找新店家。
成長來源一:同一批商家,多年後仍能貢獻更多收入
最值得看的,不是又多了多少註冊店家,而是同一批商家往後能不能留下來、把生意做大。
Shopify 在簡報中展示 2015 年第一季加入的商家群組:截至 2026 年第二季的最近四季收入,是這批商家最初完整四季收入的 3.3 倍,對應約 12% 的年複合成長率,且排除物流業務。這個比較讓我們看到,早期取得的客戶群,經過多年後仍有能力貢獻更高收入。
資料來源:Shopify 2026 Q2:2015 年第一季商家群組的收入變化(PDF 第 13 頁)。
不過,3.3 倍不能解讀成「每一家店都長大 3.3 倍」,更不是每家店的留存率。群組裡可能有人離開,有人成為大商家;方案、價格與服務採用也會改變。它證明的是群組整體收入擴張,並未單獨分離出每一個原因。
這正是商業模式的重要性:如果只收固定月費,商家賣得更多,不一定讓平台收入同步提高;當支付等服務接在交易後面,成功商家的成長就有機會反映到平台收入。這也解釋了為什麼讀 Shopify,不能只看新增開店數。
地區資料也提供補充。第二季固定匯率 GMV 年增 30%,其中歐洲為 34%、北美為 28%。成長並非只發生在單一地區;但這仍是交易額的成長,不能直接當成相同幅度的客戶數成長。
成長來源二:交易增加,支付採用再放大一次
第二季 GMV 為 1,155.67 億美元,較去年同期的 878.37 億增加約 32%。同時,經由 Shopify Payments 處理的 GMV 占比,從 64% 升到 68%,支付處理總額約 780 億美元。
資料來源:Shopify 2026 Q2:支付處理金額與 GMV 滲透率(PDF 第 16 頁)。
這裡有兩個方向一起運作:商家賣得更多,而且更多交易使用 Shopify 的支付服務。用簡報取整後的比例估算,1.32 × 68% ÷ 64%,約等於 1.40。也就是說,在費率和交易組合不變的假設下,支付處理量的增速可以高於整體 GMV。這是理解成長機制的近似計算,不是公司揭露的精確支付營收成長率。
商家解決方案的實際收入由 20.24 億增至 27.81 億美元,年增 37%;訂閱解決方案則由 6.56 億增至 8.02 億,年增 22%。合計新增 9.03 億營收,其中約 84% 來自商家解決方案,這是依兩期財務報表相減計算。
所以,34% 的成長不只是「更多店家付月費」。更大一部分來自商家服務收入擴張。訂閱仍有價值:它建立持續使用關係,也支撐商家日常營運;但理解整體成長,需要把工具、交易與服務採用連在一起。
也別把「商家解決方案收入 ÷ GMV」直接叫做支付費率。這個部門不只支付,而 GMV 也不是全部都經 Shopify Payments 處理;分子與分母的範圍並不完全一致。
成長之後的檢查一:毛利率降低,為什麼仍能多賺?
第二季毛利增加 31%,達 17.08 億美元,毛利率卻從 48.6% 降至 47.7%。如果只看到比率下降,很容易忽略毛利金額仍在擴大。
資料來源:Shopify 2026 Q2:毛利金額、成長率與毛利率(PDF 第 20 頁)。
從財務補充表計算,訂閱解決方案毛利約為 6.39 億美元,毛利率約 79.7%;商家解決方案毛利約 10.69 億,毛利率約 38.4%。後者的毛利率其實略高於去年約 37.9%,但它的營收占比增加,仍會拉低整體加權毛利率。
這是收入組合的效果:較低毛利率的業務成長較快,不代表每一項服務都變得更難賺。對平台而言,需要判斷新增交易留下的毛利金額,能否超過新增營運成本。
本季毛利增加 4.06 億美元,營業費用增加 2.09 億,兩者相減,營業利益增加 1.97 億,從 2.91 億升至 4.88 億。這座簡單的橋,比只說「營運槓桿改善」更能說明錢是怎麼留下來的。
但費用裡有一項不宜忽略:交易與貸款損失由 8,000 萬增至 1.41 億美元,增幅約 76%。支付與融資讓平台參與更多商家活動,也帶來相應風險。不能只把新增金融服務當成低成本的額外收入。
成長之後的檢查二:帳上淨利,有多少真的來自本業?
Shopify 本季淨利為 15.02 億美元,明顯高於 4.88 億的營業利益。其中包括投資評價等業外因素。公司另揭露,排除股權投資影響後的非 GAAP 淨利為 4.39 億美元;它與正式淨利的口徑不同,但提醒我們別把投資部位的市值波動,當成商家服務突然暴增的獲利。
現金流也要讀註腳。本季營業現金流為 6.58 億美元,減去 400 萬資本支出後,公司定義的自由現金流為 6.54 億,利潤率約 18%,去年同期為 16%。
不過,自 2026 年 4 月起,商家預支款相關現金流從營業活動改列投資活動,本季相關淨流出為 3,700 萬美元。如果只是為了觀察舊分類的影響,把這筆流出扣回,6.54 億會變成約 6.17 億,相當於營收約 17.2%。這不是公司公布的另一套自由現金流,而是分類變動的敏感度試算。
即使做這個調整,現金表現仍較去年改善;但改善程度與直接比較公布數字有所差別。而公司定義的自由現金流,也沒有扣除投資活動中所有貸款與商家預支款的淨投入。要判斷資金負擔,仍需一起看這些部位與信用損失。
AI 是新的交易入口,還不是全部成長的答案
公司簡報指出,來自 AI 搜尋的商店流量與訂單均有成長,並推進讓商家在 AI 對話等場景銷售。這與它過去跨網站、實體及其他通路提供商務工具的方向一致:消費者換了一個發現商品的地方,後面的商品資料、結帳與商家營運仍需要工具。
但簡報沒有交代 AI 來源訂單占整體 GMV 的完整比例,也沒有拆出 AI 對本季 34% 營收成長的貢獻。因此,目前較扎實的解釋,仍是已經看得到的商家交易成長、支付採用與收入群組擴張。AI 是值得追蹤的新入口,不能拿來填滿所有尚未揭露的因果關係。
回到最初的問題:Shopify 能持續成長,因為它不只在商家開店時收錢,還在商家每一次經營與交易中增加服務。這個模式的檢驗點,是既有商家的收入能否持續擴張、支付與其他服務能否留下更多毛利,以及信用風險與資金需求有沒有同步變重。
這三個問題若能持續得到好答案,新增商家就不只是下一筆月費,而可能是未來多年逐步擴大的收入來源。
資料截至 2026 年 10 月 14 日。主要資料:官方決算/投資人簡報;2026 Q2 業績公告及現金流註腳;2026 Q2 財務補充表。
分析方法參考柴田ナオキ《決算を読む習慣》:從商業問題出發,拆解營收、比較期間,檢查成本與現金。文中自行計算的比率均註明口徑;管理階層說法與未來目標不等同已實現成果。本文未進行股票估值。