【商業解讀】搜尋廣告下滑,LINE 母公司 LY 靠什麼繼續成長?
文章目錄
每天使用 LINE,不一定會付錢給 LINE;但店家想經營客戶、用戶想要額外功能、商家想收款,就出現了不同的付費機會。
2026 年 4 至 6 月,LINE 與 Yahoo! JAPAN 所屬的 LY Corporation 營收為 5,539 億日圓,年增 13.1%;調整後 EBITDA 為 1,548 億,年增 23.1%。同一季,搜尋廣告與展示廣告收入卻都比去年少。
流量平台的重要收入下滑,整體公司為什麼還能成長?答案藏在三種與一般廣告不同的使用關係:企業經營帳號、使用者付費訂閱,以及支付與金融服務。
本文依 8 月 3 日公布的 FY2026 第一季簡報分析。LY 的年度從 4 月開始,本季是 2026 年 4 至 6 月,金額均為日圓;使用公司重編後的同期比較,避免把組織與費用分攤調整當成自然成長。
LY 是做什麼的?從一間店的 LINE 帳號看付費關係
你在 LINE 收到店家的優惠訊息,可能不需要付錢;店家為了發送訊息、管理顧客或處理預約,卻有購買工具的需求。LINE 與 Yahoo! JAPAN 所屬的 LY Corporation,同時經營媒體、電商與 PayPay 等支付金融業務。本文看的是這個集團,不能把全部營收當成 LINE App,也不能套用成台灣單一市場的數字。
先用公司在日本推出的店家工具理解:下圖左側是手機點餐與預約,右側是顧客資料、分眾訊息及聊天管理。消費者使用的是方便的互動入口,店家付費買的是經營顧客的能力。右側標示的每月 5,000 日圓,是該 CRM 加購方案的價格,並不是所有 LINE 官方帳號的平均收入。
資料來源:LY FY2026 Q1:店家數位服務與 CRM(2026 年 8 月 3 日,PDF 第 15 頁,簡報頁碼 14)。
這是其中一種付費關係。廣告主付錢買曝光或點擊,企業付錢經營官方帳號,使用者則可為額外會員功能訂閱 LYP Premium;支付與金融還有另外的收入及成本。圖中的新工具說明產品往哪裡走,並不代表它們已解釋本季所有成長,尤其美容服務在簡報當時仍列為下一季預定推出。
要判斷官方帳號生意是否變好,可以先看「付費帳號數 × 每個帳號的收入」,再檢查服務這些客戶需要多少系統、支援與銷售投入,以及客戶是否續用。固定月費、用量收費和加購方案會讓單價不同。支付業務則必須另看交易處理、促銷及金融風險,不能把集團總營收平均分給所有 LINE 使用者。
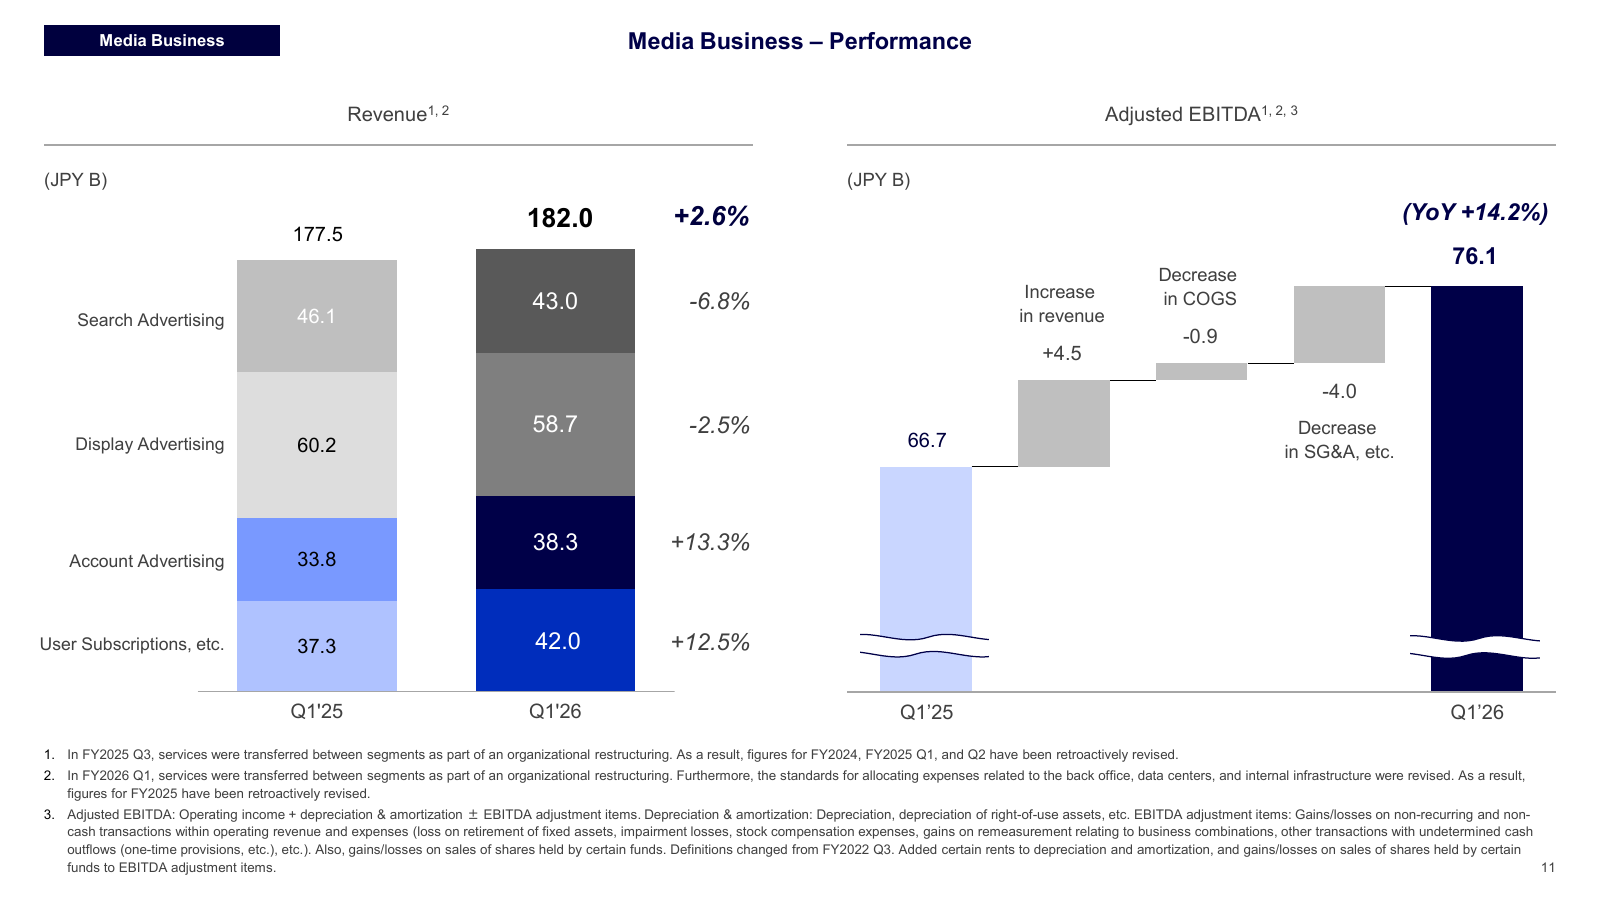
既然不同客戶為不同價值付費,搜尋廣告下滑,就不一定代表整個平台都在萎縮。接下來先看媒體部門:下圖左側把搜尋、展示、帳號和使用者訂閱收入疊在一起,對照兩年的每一層,就能看出誰補上缺口;右側再檢查獲利改善有多少來自收入、有多少來自費用。
第一條線索:搜尋與展示廣告收入下滑,帳號與訂閱補上缺口
資料來源:LY FY2026 Q1:媒體事業收入組合及調整後 EBITDA(PDF 第 12 頁)。
媒體事業的搜尋廣告收入由 461 億降至 430 億日圓,展示廣告由 602 億降至 587 億;兩項合計少約 46 億。另一方面,帳號廣告收入由 338 億增至 383 億,使用者訂閱等收入由 373 億增至 420 億,合計多約 92 億。
扣掉取整差異,新的收入增量足以抵銷傳統廣告減少,使媒體營收仍成長 2.6%。不是所有廣告都變好,而是付費關係的組合改變了。
媒體調整後 EBITDA 則增加 14.2%。簡報的橋接圖顯示,除了收入增加,成本與銷管費用下降也有貢獻。因此,不能只用帳號收入成長就解釋全部獲利改善。
這個差異對平台很有啟發:讓企業付錢經營既有客戶,與讓企業付錢購買一次曝光,雖然都可能被歸在廣告收入裡,使用情境卻不相同。前者是否能持續成長,取決於企業能否從訊息、會員與顧客管理得到可衡量的價值。
第二條線索:50 萬個付費官方帳號,為什麼不等於固定月費乘法?
資料來源:LY FY2026 Q1:LINE 官方帳號付費數與帳號廣告收入(PDF 第 13 頁)。
季末全球付費 LINE 官方帳號達 50 萬,其中日本約 31.9 萬。全球數包含約 45.4 萬個僅收固定方案費的帳號,以及約 4.6 萬個依用量計費的帳號。不能把日本帳號數再加到全球數上。
同季帳號廣告收入為 383 億日圓,年增 13.3%。從商業模式看,平台可以先透過固定方案建立企業關係,再隨使用量增加取得收入;但這不代表每個帳號都一定升級或增加發送。
如果直接用季度收入除以季末帳號數,再除以三個月,只能得到粗略平均,不能當成官方 ARPU。因為分母是期末數,並非季度平均,地區與付費模式也不同。更有用的問題是:固定方案客戶能否留住、使用量是否增加,以及企業取得的效益是否足以支持續約。
使用者訂閱也在變化。LYP Premium 的直接訂閱者達 682 萬、年增 36.8%,這個定義排除不需另外付費的 SoftBank 與 Y!mobile 手機方案用戶。把直接付費與電信綁定一起算,很容易高估願意單獨掏錢的人數。
第三條線索:PayPay 貢獻近半 EBITDA 增量,集團成長不只靠 LINE
資料來源:LY FY2026 Q1:PayPay 合併使用者、交易額、收入與 EBITDA(PDF 第 23 頁)。
PayPay 季末註冊用戶約 7,456 萬,年增 6.8%;合併交易額約 5.5 兆日圓,年增 23.0%;收入約 1,097 億,年增 27.4%。交易成長明顯快於註冊數,顯示只看新增帳號,會漏掉既有使用與服務範圍的變化。
不過,註冊用戶不是月活躍用戶;交易額也涵蓋公司定義的 PayPay、卡片與銀行等支付範圍,並已排除內部交易。不能把 5.5 兆全部當成掃碼付款,更不能當成公司營收。
同樣,1,097 億收入除以 5.5 兆交易額,不能直接稱為商家手續費率。PayPay 合併範圍包括銀行、卡片與證券等服務,收入來源不只同一種交易抽成。
在這個合併口徑下,PayPay EBITDA 為 373 億日圓、年增 59.1%。LY 的集團 EBITDA 增量橋中,PayPay 約貢獻 140 億,接近總增量 290 億的一半。這是理解集團成長的關鍵,不能把整個增量全部歸功於 LINE 官方帳號。
也要留意,簡報的 LY 部門數字與 PayPay 自身合併表存在內部交易消除及調整差異,不宜混用同一個分子、另一個分母計算利潤率。
回到問題:帳號、訂閱與支付補位,成本及留存決定能走多遠
免費通訊服務先建立接觸點,再延伸企業工具、會員與支付,讓同一個使用關係可能產生不同收入。這是 LY 目前可觀察的變化,但不能因此假設每個新功能都具有相同變現能力。
官方帳號要看企業留存與使用量,會員要看直接付費與流失,支付金融則要看交易活躍度、促銷成本、信用風險與資金需求。這些都比把總使用者數乘上一個平均收入,更接近單位經濟的問題。
調整後 EBITDA 也只是其中一個觀察點。它加回折舊與多種調整項目,不等於淨利或可分配現金;金融事業擴張後,還要連同資產負債與資金成本一起閱讀。
回到原本的問題,LY 在搜尋與展示廣告下滑時仍能成長,是因為帳號、訂閱和支付等收入正在補上缺口,費用改善也支撐部分獲利。下一步要驗證的,是這些新收入能否持續,而不是只在這一季蓋過舊業務的下滑。
資料截至 2026 年 10 月 14 日。主要資料:官方決算/投資人簡報。
分析方法參考柴田ナオキ《決算を読む習慣》:從商業問題出發,拆解營收、比較期間,檢查成本與現金。文中自行計算的比率均註明口徑;管理階層說法與未來目標不等同已實現成果。本文未進行股票估值。