【商業解讀】能觸及 1.85 億銀行用戶,Cardlytics 營收為什麼還少了 36%?
文章目錄
銀行 App 裡的「刷卡享回饋」,背後可能是一門廣告生意。Cardlytics(NASDAQ:CDLX)就把品牌的優惠,放進銀行與其他合作平台:品牌找到客人,消費者領到回饋,銀行也分到一筆收入。
這聽起來是三方都受益的模式。但到了 2026 年第二季,Cardlytics 仍有約 1.85 億月均可投放用戶,營收卻年減 36%。有這麼大的觸及規模,為什麼生意反而縮水?答案要從「用戶屬於誰」與「一筆廣告費最後留下多少」開始看。
本文以截至 2026/10/15 最新公布的第二季財報為準;金額均為美元。Bridg 已於 3 月出售,下文營收比較採最新財報重編後的持續營業口徑。
先認識 Cardlytics:品牌付錢,銀行提供入口,消費者拿回饋
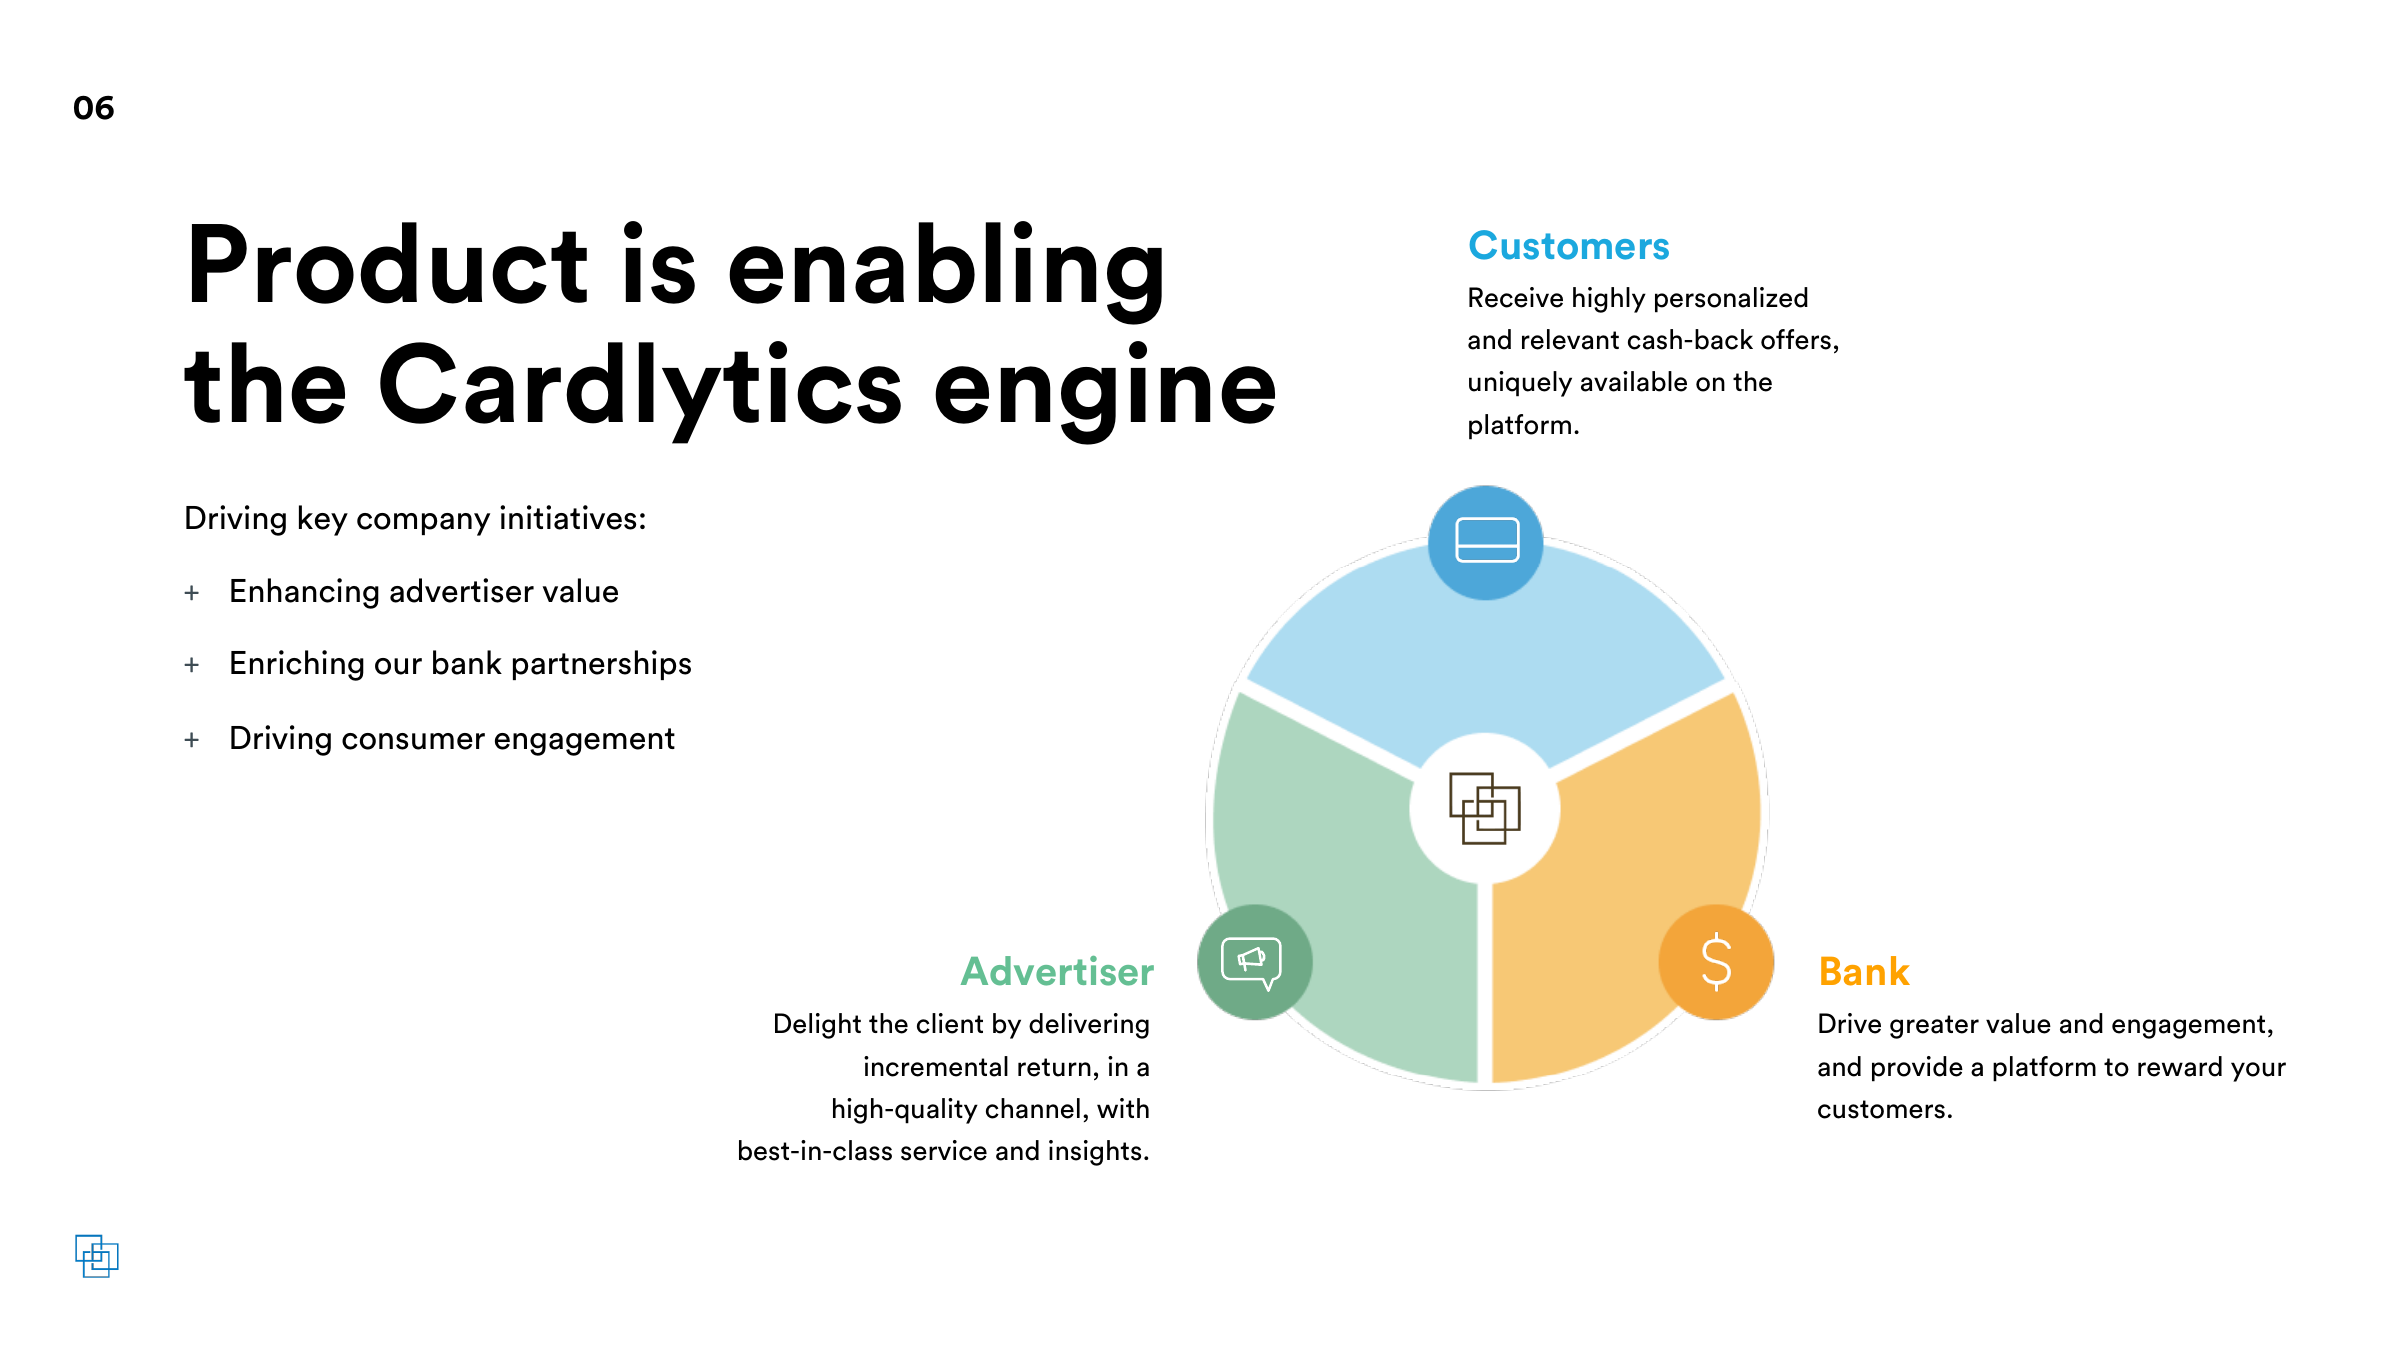
想像你在銀行 App 看到餐廳回饋,啟用優惠、用指定卡片消費,符合條件後回饋入帳。餐廳或其他品牌是主要付款客戶,付的是廣告行銷費;銀行等金融機構提供數位版位與去識別化的交易資料,Cardlytics 負責找受眾、投放優惠、核對消費與衡量成效。消費者則是優惠使用者,不是向平台買訂閱的人。
資料來源:Investor Day,2021/6/10,PDF 第 6 頁。
讀這張圖時,先分清左下的 Advertiser 與右下的 Bank:前者買行銷效果,後者掌握接觸客人的通路。Cardlytics 必須同時讓兩邊願意留下來,才能把上方消費者的購買行為轉成收入。
品牌為什麼需要這個中間人?一家餐廳通常只看得到自家訂單,銀行交易資料卻能幫忙辨識常在同類餐廳消費、還沒來過這家店的受眾。優惠投放後,再用交易紀錄追蹤購買。這是平台的賣點;但有交易發生,不代表每一筆都是廣告額外帶來的,品牌仍要檢驗增量效果。
收費也不只一種。依本季 10-Q 的收入附註,一類按「看過廣告後的消費金額」乘議定費率計費,不一定要先點選優惠;另一類按啟用優惠後的合格交易收費。回饋可能由品牌另外提供,也可能從平台收取的費用中支付。所以,消費者刷了多少、品牌被請款多少、平台認列多少營收,是三個不同數字。
這也把問題帶到下一層:即使成功接到廣告預算,平台仍要付回饋、分潤給合作夥伴。下面把整季數字縮成每 100 美元,看錢在哪一步被分走。
每請款 100 美元,約 32.5 美元留下來支應營運
資料來源:2026 Q2 10-Q,2026/8/5,PDF 第 29 頁;IR Decode 換算繪製。
第二季 Billings,也就是向客戶請款的總額,為 6,547 萬。先扣 2,859 萬消費者回饋,才得到 3,688 萬 GAAP 營收;再扣 1,561 萬合作夥伴分潤及其他第三方成本,留下 2,127 萬「調整後貢獻」(Adjusted Contribution,非 GAAP)。
這也解釋了營收為什麼比請款額跌得更深:回饋占請款額從去年同期的約 41.3% 升到 43.7%。請款額年減 33.8%,扣除回饋後的營收便年減 36.5%。不能把這個差距誤讀成銀行突然提高抽成;銀行分潤是在營收之後才扣除。
圖中 32.5 美元還不是利潤。再扣約 4 美元廣告活動執行、資料處理與技術支援等交付成本,才到約 28.4 美元毛利;後面仍有業務、研發、行政、折舊及利息。這是整體收入結構的平均換算,不是每家銀行的抽成表,也不能代替單一客戶的獲客成本或終身價值。
回饋也不是愈少愈好。品牌花錢是希望帶來額外消費;回饋不夠吸引人,可能省了補貼卻接不到下一波預算。反過來,10-Q 說明部分計費安排下,即使回饋高於向品牌請款的金額,平台仍須支付回饋。重點是優惠帶來的消費,能不能覆蓋為此付出的成本。
營收為何少 36%?通路縮小,每個用戶留下的錢也減少
下面先看上半部的 MQUs,再對照下半部的 Adjusted Contribution。前者是可投放的規模,後者是分潤後留下的金額;兩個數字必須一起看。
資料來源:2026 Q2 10-Q,2026/8/5,PDF 第 27 頁。
MQU 指當月使用合作機構帳戶交易、交易資料有提供給平台、且可被投放的用戶,再取期間月平均;它不是實際領回饋的人數,也不是付費客戶數。第二季年減約 17.4%,公司歸因主要是一家美國金融機構退出。2025 年報則已確認,與 Bank of America 的合作於 2026/2/16 結束。
但少了通路還不是全部。把調整後貢獻除以 MQU,得到每用戶貢獻 ACPU;用未四捨五入的報表數字算,從約 0.140 降到 0.115 美元,降約 17.8%。規模剩去年約 82.6%,每用戶貢獻剩約 82.2%,兩者相乘後,整體貢獻便少了 32.1%。這是當季貢獻除以月均用戶,不是每月收費。
這個拆法告訴我們,不能只等待新銀行補回人數;剩下的受眾,能否帶來更好的投放與消費效果,也很關鍵。數據尚不足以把每用戶下滑全歸因於廣告需求、使用率或合作組合中的任何一項,不能直接說「每位消費者都買少了」。
另一方面,公司確實減輕了成本:合作分潤等成本年減約 42%,交付成本年減約 51%。調整後貢獻占請款額的比率從 31.7% 升到 32.5%,但總貢獻仍少了約 1,005 萬。每筆留下的比例變好,並沒有抵銷整體預算變小。
成本縮下來,現金還能不能跟上?
下圖上方看調整後 EBITDA,下方看自由現金流。兩者回答不同問題:剔除部分項目後的營運表現,與這一季實際流出的現金,不能畫等號。
資料來源:2026 Q2 10-Q,2026/8/5,PDF 第 30 頁。
第二季持續營業虧損約 866 萬;連同停業業務後,整體淨損約 1,488 萬。公司調整後 EBITDA 為正 170 萬,卻仍流出 1,070 萬自由現金流。現金流量表包含停業業務影響,不能把全部流出都當成現有廣告平台的單位成本。
這門生意還有收付款時間差。公司通常要在優惠兌現後一至四個月支付消費者回饋,即使品牌或代理商還沒付款;銀行分潤一般則在收到品牌款項的次月底前支付。因此,收入縮水時,過去累積的回饋與分潤仍可能到期要付,不能只看當季損益。
截至 6/30,現金約 2,804 萬,另有約 2,068 萬可動用借款額度。依當時循環貸款條款,須在活期存款帳戶維持至少 2,000 萬非受限現金,並符合最低調整後 EBITDA 要求;公司表示當日符合財務約定。額度受合格應收帳款等條件限制,不等於已收到的現金。公司認為資金足以支應未來至少十二個月需求,但不能用現金除以單季燒錢速度,直接推算還能撐幾季。
要驗證轉機,先看三件事
第一,新合作能否帶回真正可投放、能產生交易的受眾;第二,ACPU 能否改善,同時保住品牌投放效果;第三,調整後貢獻總額與營業現金流能否一起回升,而不只靠縮減費用改善比率。
回到最初的問題:Cardlytics 的大規模來自合作銀行願意提供的入口,並非自己永久握有的流量。這季銀行通路縮小,每用戶貢獻也下降,才讓營收與貢獻一起變小。真正的轉機,是重新證明品牌願意付、銀行願意留、消費者願意用,而且三方分完之後,公司仍能留下足夠的錢。